 Techroomage
最先進的算力,最老派的保險:AI 機房建設潮,把柴油發電機訂單排到 2027 年
AI 資料中心建設潮讓柴油發電機成了搶手貨,本文從機房備援供電的接力設計、大功率機組供需緊繃的成因與代價歸屬,整理這波排到 2027 年的訂單現象,以及後續可核對的訊號。
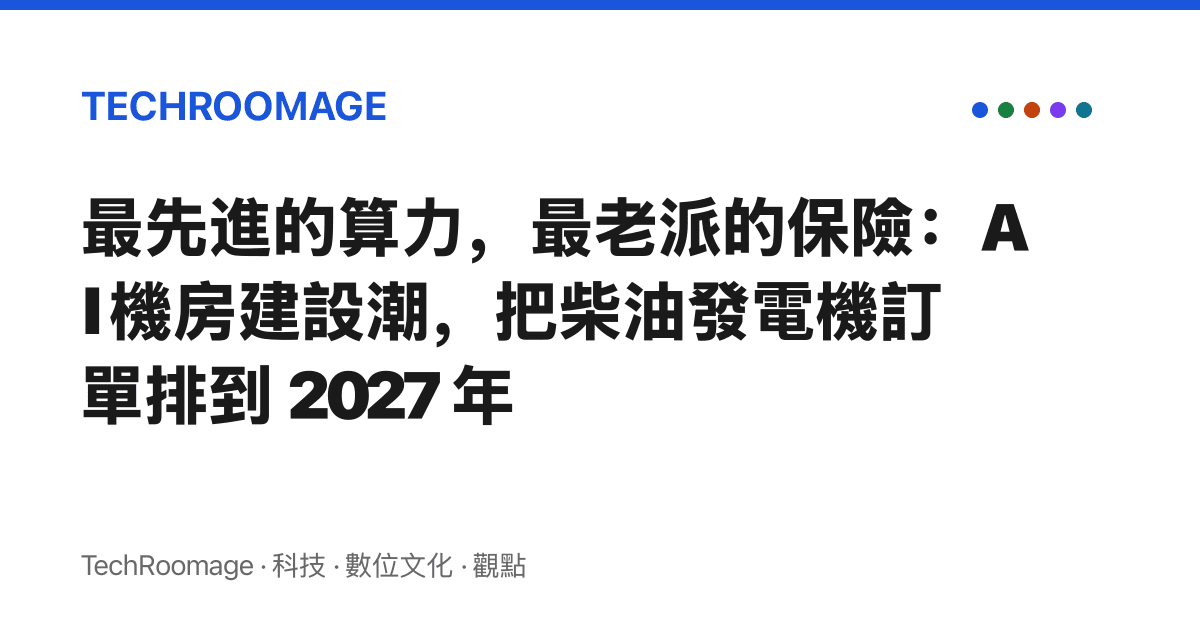
AI 資料中心建設潮把柴油發電機買成緊俏貨,中國 2026 年需求預估超過 6000 臺、市場規模突破人民幣百億元,部分企業訂單能見度排到 2027 年 10 月,供需緊繃至少再撐一年。
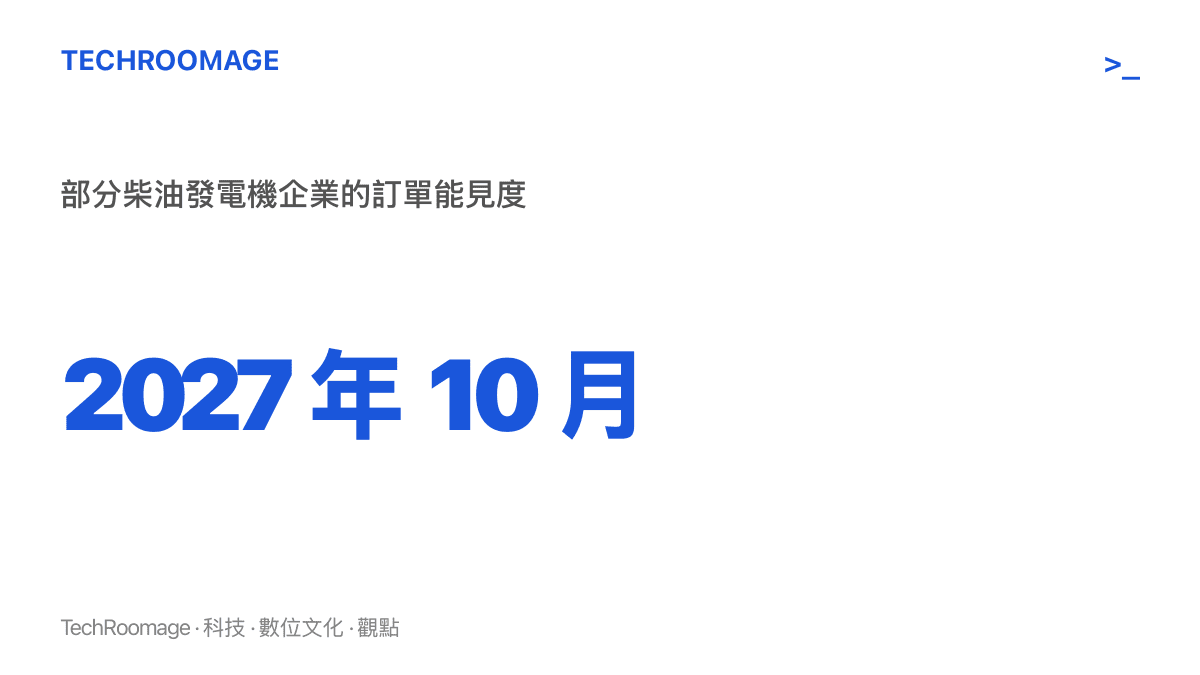
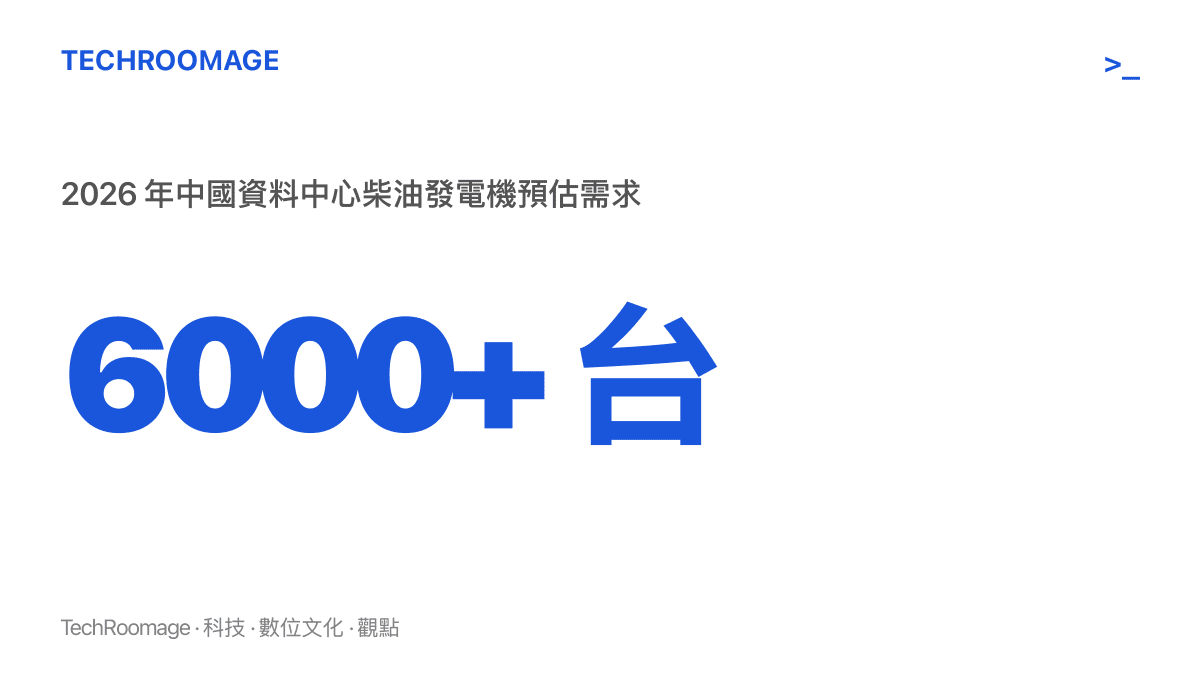
柴油引擎問世一百多年,最近迎來一輪想不到的旺季。央視新聞報導,AI 資料中心建設帶動柴油發電機市場,部分企業訂單已排到 2027 年 10 月;報導引述的預估指出,2026 年中國資料中心柴油發電機需求將超過 6000 臺,市場規模超過人民幣百億元,2027 年供需仍是「緊平衡」。
這條新聞值得停下來看,在於反差:AI 是當下最先進的產業,機房供電的最後一道防線,卻是內燃機時代就定型的柴油引擎。晶片缺貨、電力喫緊之後,算力建設的物理成本正在供應鏈各環節顯形,這回輪到備用電源。
對讀者的意義有兩層。其一,AI 投資熱正在被換算成實體製造業的訂單與交期,重工業設備的供需成了觀察算力建設的另類指標;其二,最先進的產業擴張時,最先喫緊的往往是產能節奏最慢的傳統環節,柴油發電機是最新例證。
訂單排到兩年後,是設備業最直接的表態
製造業看景氣,先看交期。引擎從鑄造到整機組裝、測試認證,每一步都以月為單位推進,產能擴張天生慢於需求;當需求一次湧入,市場最先反映的是排隊,其次才是價格。訂單能見度排到 2027 年 10 月,等於客戶願意用兩年後的承諾鎖產能,在設備採購上是相當明確的訊號。
報導裡另一個值得注意的數字是出口:大功率機組出口已超過去年全年。海外資料中心建設同樣在加速,內需與外銷疊在同一批產線上,說明這波需求並非單一市場的短期脈衝。對發電機廠而言,這是十年一遇的訂單行情;對機房業主而言,則是必須提前兩年規劃的新常態。
對製造商來說,擴產其實是兩難。產線投資以年計,若 2028 年之後需求回落,新產能立刻變成包袱;不擴產,訂單就流向競爭對手。訂單能見度愈長,這個決定愈難下,這也是「緊平衡」會延續到 2027 年的原因之一。
斷電容忍度,決定了柴油引擎的地位
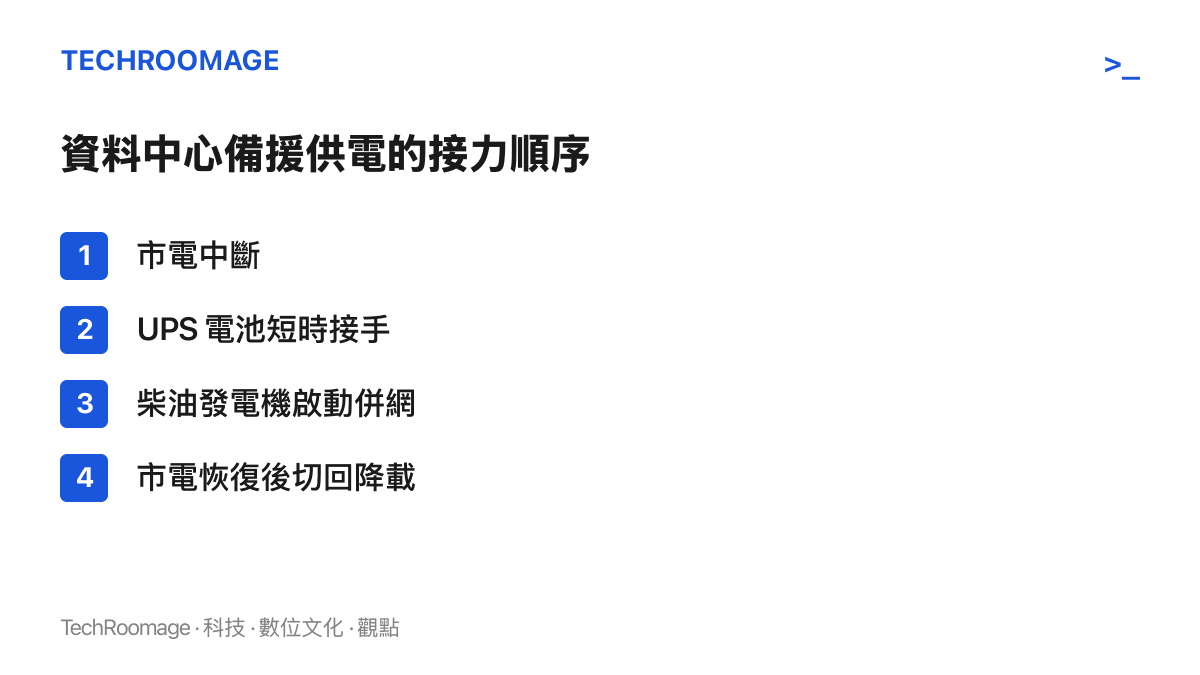
要理解這門生意為何突然升溫,得先回到機房的斷電容忍度。資料中心裡的運算負載經不起市電中斷,先由不斷電系統的電池頂上,撐住秒到分鐘級的空檔;柴油發電機接著在幾十秒內啟動併網,接管整座機房的負載,直到市電恢復。整條備援鏈的設計目標只有一個:對外服務一秒都不能斷。
柴油引擎在這個位置難以取代,關鍵在備用能量的成本。電池擅長瞬間放電,但想靠電池儲備足以撐過數小時停電的能量,造價遠超必要;柴油能量密度高,燃料可以就地存放,機組平時待命、動員時才啟動,恰好匹配「一年用不上幾次、用上時一刻不能少」的備援場景。
機房規範還普遍要求冗餘設計,常見 N+1 配置:需要幾臺就多裝一臺,任一機組故障或保養都不影響備援能力。於是一座大型園區往往配備一整排機組,連同油槽與排煙設施,佔去機房造價的可觀份額。安裝完成後仍須定期試車,讓機組帶載運轉以確認啟動可靠度,這也是備援系統常年產生維護成本與排放的原因。柴發需求因此與機房數量、單座容量同步放大,AI 建設潮等於把這個乘數整個拉高。
為什麼是現在
這波需求的觸發點很明確。生成式 AI 把訓練與推論叢集的用電密度推上新高,單一園區用電規模動輒以數十到數百 MW 計;中國「東數西算」布局與各地算力中心在此期間密集開工,每座新機房從設計階段就把備援電力列進採購清單。應用端的流量成長同樣在推波助瀾,模型調用量最終都會換算成機房與電力設備的訂單,這點與我們先前分析的 Stripe 買下詞元流量收費亭 屬於同一股需求的不同切面。
供給端的速度則跟不上。大功率柴油引擎長期由少數國際大廠主導,康明斯與卡特彼勒等業者的產線擴張以年為單位;中國廠商雖在大功率機組上補進產能,但從投產到累積足以取信客戶的實績,仍需要時間。需求瞬間放大,供給按部就班,兩年交期的排隊景象由此而來。
誰在數錢,誰在排隊
帳面上的受惠者清楚:引擎與整機廠拿到兩年能見度的訂單,出口暢旺再添一筆,上遊鑄件零組件與測試認證服務的生意也跟著往外擴散。租賃市場同樣活絡,來不及等新機的業主,先租機組撐過建設期,二手設備的行情也獲得支撐。
排隊的成本則落在機房業主身上。交期拉長直接壓縮專案時程,機房晚一天上線就是一天的營收損失;為了搶產能,提前付款或加價鎖單成了常態。供應緊繃會改寫採購慣例,馬斯克先前談與輝達往來時「先發貨、後補採購單」的經驗,講的就是這種處境,細節可見我們整理的 馬斯克談輝達最難交接的一批生意。發電機市場如今進入同樣的邏輯,差別在於這回排隊的是機房業主。
還有一筆帳常被略過:環境成本。機房對外說的是綠電與減碳故事,備援系統燒的卻是柴油;機組定期測試的排放、油品儲存的消防風險,都隨園區數量同步增加。這些成本不反映在 GPU 的報價裡,但真實存在於算力擴張的總帳上,而且距離機房最近的社區最有感。
緊平衡之後,可以核對的訊號
預估指出 2027 年供需仍是緊平衡,這句話的含義是:需求未必繼續暴增,供給也來不及寬鬆。設備業的風險向來在需求反轉時到來,兩年能見度的訂單是禮物也是考驗;若 AI 建設節奏放緩,現在搶下的產能屆時可能從稀缺轉為過剩。2027 年 10 月那批訂單屆時是準時交付還是遞延,會是值得核對的時間點。
替代技術的進度是另一個變數。燃氣機組與長時儲能是備援場景最常被討論的替代選項,氫燃料電池也有國際雲端業者投入試點;若成本下降,或法規允許以電網雙回路折減部分柴發配置,需求曲線會被改寫。反方向的力量同樣存在,機房能效規範若趨嚴、地方對備用機組排放與油庫管理收緊,柴油機組的合規成本上升,反而可能加速替代方案上位。
對讀者而言,這條新聞最大的用處是提供一個換算工具。AI 投資熱通常以晶片數量與資本支出呈現,距離日常經驗較遠;柴油發電機的交期與訂單能見度,則把同一件事翻譯成實體經濟的語言。這個邏輯也不限於中國,臺灣及其他市場的機房建設同樣適用。下次看到算力中心開工或擴建的消息,不妨順手查一下電力設備的供需狀況,那通常是比發布會投影片更貼近現場的指標。