 Techroomage
準時付款需要條例推動:中國車市價格戰的帳單,一路寄往上遊
從六十天付款帳期寫進條例與年度降價慣例讀起,比較德日供應體系黃金期的市場條件與中國車市把壓力往上遊記帳的財務機制,並整理整治內卷政策落地後可依序核對的訊號。
德日車業壯大時養出了博世與電裝,中國車業壯大時,供應商在等一紙六十天帳期的承諾。差別出在市場節奏與技術週期,也出在整車廠把上遊當成融資來源的財務慣性。
2025年6月,中國十多家車企在半個月內先後宣布同一件事:把對供應商的付款帳期壓到六十天內。公告的內容沒有新技術,也沒有促銷,只有準時付款。準時付款需要鄭重承諾,還要有主管部門的條例在後面推,這個場景本身就說明了行業的處境。
同一時間,知乎上一個提問累積了大量討論:為什麼外國汽車業發展的時候,供應商過得挺好,中國汽車業發展起來,供應商反而變得這麼難。提問的人把原因歸給「內卷」,並擔心這樣下去國內大循環只會越來越弱。這個問題值得認真對待,因為它的前提一半成立、一半被浪漫化,而分清楚哪一半是哪一半,比罵一句內卷有用得多。
準時付款成了政策事件
先看供應商實際在承接什麼。中國整車廠對供應商的付款帳期,長年普遍在一百五十天以上,部分車企疊加商業票據之後,供應商從交貨到真正拿到現金,往往要等大半年。帳期之外還有年度降價:整車廠每年要求供應商降價一成上下,行話叫年降,多數年份被當成例行公事。2024年11月,一封要求供應商自2025年起降價百分之十的信從中國最大車企流出,輿論譁然,但業內反應相對平淡,因為那封信只是把行規寫得太直白。
2025年6月1日,修訂後的《保障中小企業款項支付條例》施行,明定大型企業應當自貨物交付之日起六十日內付款。隨後兩週內,包括比亞迪、吉利、長安、蔚來、理想、小米在內的十多家車企先後表態跟進六十天帳期。條例規範的是所有大型企業,車企卻成了響應最密集的行業,這個對照同樣說明瞭東西。
提問裡「外國供應商過得挺好」的印象,主要來自德日體系的黃金期。二戰後到二〇〇〇年代末,全球汽車銷量一路擴張,博世從德國南方的精密機械廠長成全球最大汽車供應商,豐田身邊則站著電裝與愛信。這段好日子有幾個支撐。
市場在膨脹,整車銷量每年都在漲,供應商的產能投資有回報,帳期雖長但訂單看得見。技術路徑也穩定,燃油車的引擎、變速箱、底盤以十年為單位迭代,一款車的生命週期普遍五到七年,供應商投入的模具與研發有足夠時間攤提。關係還綁得深,豐田與電裝交叉持股,德國車廠與一級供應商共同開發次世代模組,供應商拿的是長約,整車廠更換供應商的成本極高,雙方誰也不敢把對方逼死。
這套體系裡有一層容易被忽略的機制:龍頭客戶對上遊的採購承諾,本身就是產業訊號。最近的一個例子在另一個產業,記憶體市場傳出過剩預期後,輝達執行長黃仁勳親自出面說會一直買下去,記憶體股重挫後的這場回應穩住的是整條供應鏈的投資信心。健康的產業鏈裡,下遊龍頭用長期承諾換上遊的產能與研發,這是交易的一部分。
但也別把外國樣本浪漫化。這段好日子的前提在近幾年一個個失效:歐洲車市停滯,電動化讓引擎與變速箱的訂單直接消失,博世、採埃孚、大陸集團相繼宣布裁員,德國供應業累計流失的職位以萬計。更早的例子是2008年,通用與克萊斯勒破產時,第一個被倒帳的就是供應商,美國政府不得不專門設立紓困方案接住上遊。外國供應商的好日子是真的,支撐它的市場條件與制度設計同等重要。
中國這一輪,條件同時反轉
中國供應商此刻的處境,來自幾個條件在同一個時間窗內反轉。
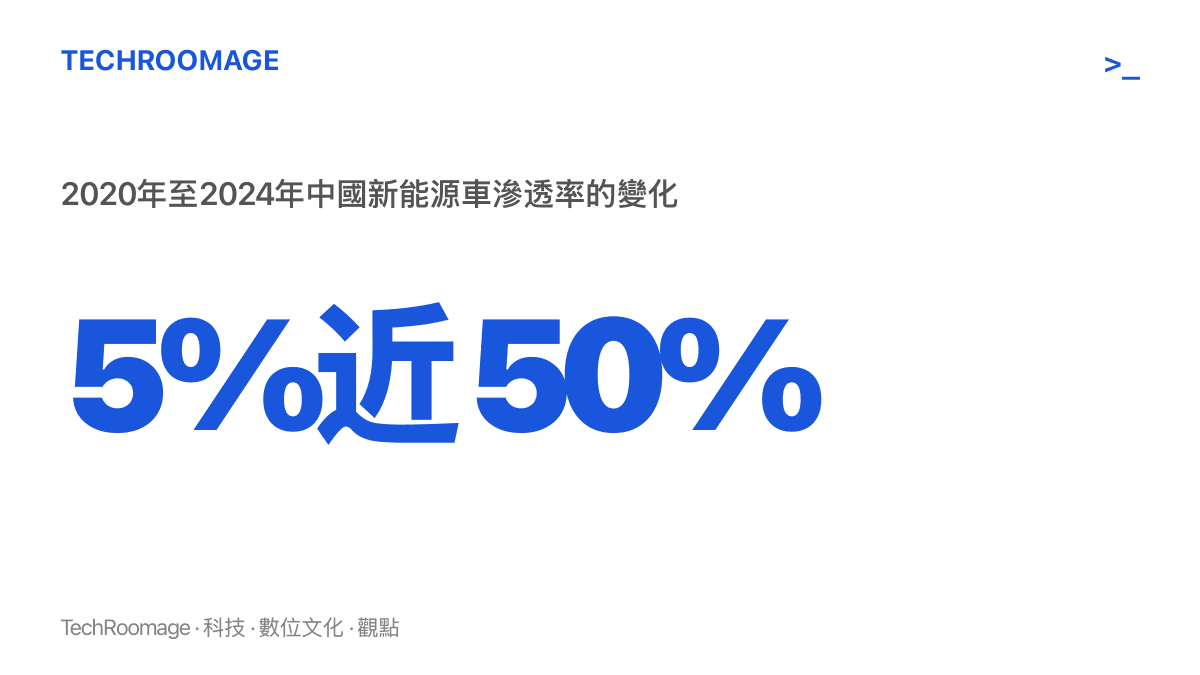
市場端,中國車市在2018年告別高成長,之後進入存量震盪。總量不漲,競爭就轉為零和,多賣一臺車等於對手少賣一臺。技術端,新能源滲透率從2020年的百分之五上下,衝到2024年的逼近一半,等於五年內把動力系統整個換掉。燃油車供應商的既有投資突然面對訂單萎縮,新能源訂單又集中在少數電池與電控廠商手裡,供應商內部先經歷了一輪換血。
競爭端的換血遇上上百個品牌同時在場的淘汰賽。威馬、高合、極越相繼倒下,活下來的每一家都用新車型衝量。傳統車廠一款車開發五、六年,中國新能源車企把週期壓到兩年上下,車型上市的密度與降價的頻率同步上升。消費者看到車價一路下探,供應商接到的是更急的開發排程與更短的攤提時間。
最關鍵的機制在財務端:帳期是隱形融資。整車廠佔用供應商貨款的每一天,都等於拿到一筆無息貸款,規模越大、帳期越長,從上遊抽走的資金越多。價格戰打薄了整車廠自己的利潤,多數中國車企的淨利率只剩個位數,現金流的缺口於是往上遊補。年降要求、長帳期、票據付款、自墊開發費,一層層疊在供應商的報價單之外。
帳單沿供應鏈上溯
壓力不會停在上遊第一層。一級供應商被佔款,就拉長對二級、三級的付款,模具廠、材料廠、加工廠一路被拖,行業裡的三角債就這樣成形。研發的帳同樣難看:現金被壓在應收帳款裡,投入新技術的餘裕跟著縮水,而整車廠要的恰恰是更快的新技術。品質風險則是延遲引爆的項目,降本壓力夠大、時間夠長,總有人從材料與工序上動腦筋,這筆風險最終由買車的人承接。

提問裡最尖銳的部分是大循環。這個擔憂有實質內容:供應商與其上遊的員工,同時也是國內消費者,產值在漲、利潤與薪資的分配在縮,消費端的循環確實會轉弱。這本帳也有另一邊欄位:車價下降釋放的購買力會流向其他消費,買車省下的錢不會憑空消失。真正的問題在時間與分配,短期由供應商墊、長期由整條鏈的創新能力付,這筆帳不會因為消費者當下買到便宜車而自動平衡。
內卷這個詞,把帳本唸短了
回到提問本身。「內卷」作為解釋很省事,它把帳本上好幾個欄位唸成了一個詞。這種唸法在產業討論裡反覆出現,香港酒樓結業潮被歸結成「深圳搶客」四個字時,租金與匯率那些欄位就被略過了。中國車業的帳本至少要分開看整車廠的競爭結構、帳期融資的財務機制、技術轉軌的時間點,以及出口市場的敞口,四個欄位各自有不同的解法。
分開看之後,「內卷的意義」也有兩面。代價前面已經算過;另一面是這幾年確實鍛出來的東西:動力電池均價十餘年降了約九成,中國供應鏈靠規模把電動車成本曲線壓到全球對手難以跟進的位置,整車與電池廠再帶著供應鏈成建制出海。沒有這輪淘汰賽,這些不會自動發生。麻煩在於紅利與創傷落在不同人身上,中標的供應商長成寧德時代,沒中標的連六十天帳期都要等條例來救。
政策端已經轉向。2024年7月的中共中央政治局會議把「防止內卷式惡性競爭」寫進文件,年底的中央經濟工作會議升級為「綜合整治」,2025年6月付款條例施行與車企集體承諾帳期,是這條線上第一個落到合同條款的部分。文件用語會不會變成供應商手上的現金,接下來可以按順序核對幾個訊號:車企財報裡的應付帳款天數是否真的收斂到六十天附近;年降幅度是否從兩位數回到個位數;車型發布節奏是否放緩;淘汰賽收尾之後,倖存車企對供應商的議價是否仍是單方面的壓力。
給讀者的判斷可以很樸素:看一家車企的體質,銷量與毛利率之外,付款紀錄是同樣誠實的指標。需要靠供應商的無息貸款才能維持現金流的低價,是別人墊出來的低價;能在淘汰賽裡維持上下遊合理分潤的車企,才撐得到競爭結束之後。知乎那個提問的答案,不在「外國比較好」與「內卷比較快」之間二選一,而在這條供應鏈接下來怎麼分帳。