 Techroomage
你存的錢,是銀行欠你的:一百萬存款與一百萬貸款,中間隔著一門生意
一則比較百萬元存款與貸款的微博熱搜詞條,本文以盤商比喻說明銀行利差的來源與風險代價,並整理低利時代家戶決定資金去留可依序操作的判斷框架。
同一個數字,寫進存摺是利息收入,寫進借據是利息支出;這則登上微博熱搜的詞條,把銀行的價差生意攤到普通人面前。
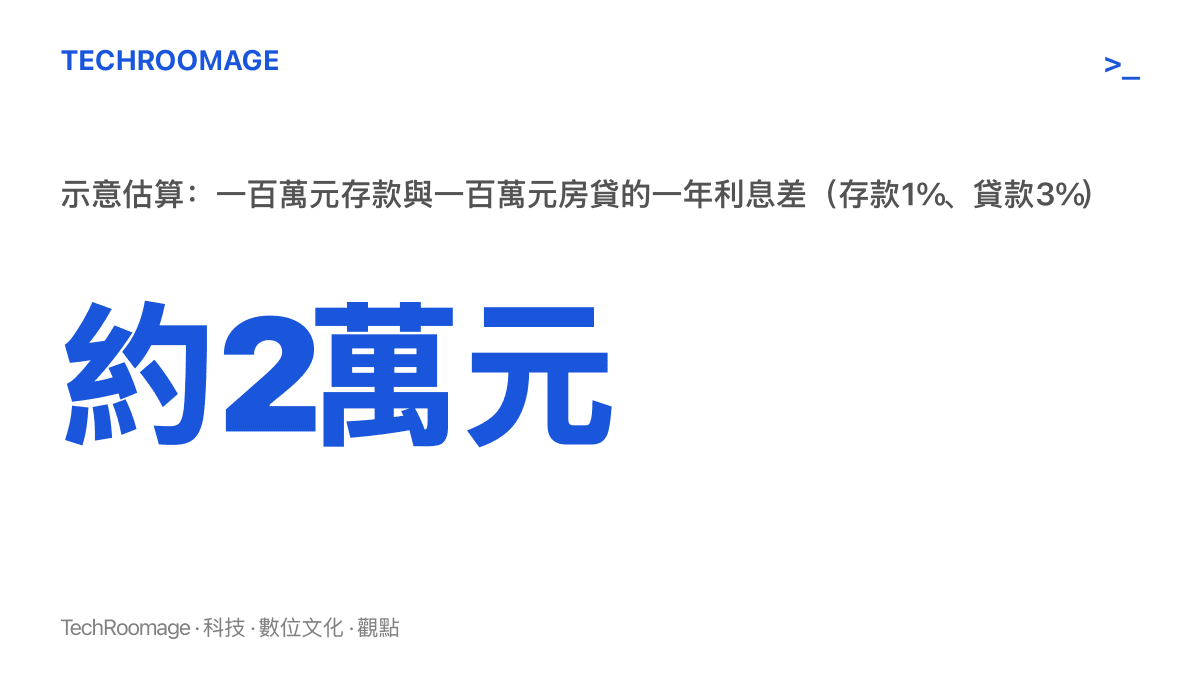
先做一道粗略的算術。把人民幣一百萬放進銀行做一年期定存,以大型銀行目前約百分之一的掛牌利率估算,一年利息大約一萬元;同樣金額若換成房貸,以百分之三上下的利率計,一年要付的利息超過三萬。存與欠之間,一年就差出兩萬元上下。近日,「一百萬貸款和一百萬存款的區別」登上微博熱搜前列,評論區裡網友各自補上這道算術的細節,也順手翻出一個平時少有人細想的常識:存款與貸款,是同一門生意的兩面。
先把兩句話講清楚
第一句:你存進銀行的錢,是銀行欠你的錢。在帳目上,存款是銀行的負債、你的資產;銀行收走這筆錢的使用權,承諾到期還本、按約定計息。第二句:你向銀行借的錢,是你欠銀行的錢。貸款是銀行的資產、你的負債;你拿走資金,代價是按月付息。利率在兩邊做同一份工作:替資金標價。把錢借出去時你收的價格低,把錢借進來時你付的價格高,一收一付之間的差距,就是銀行這門生意的收入來源,行話稱為利差。
這筆帳,挑在利率下行時被翻出來
詞條能掛上熱搜前排,時機幫了忙。這一輪討論出現的背景,是存款與貸款兩端的利率同時處於低位:經過幾輪下調,大型銀行一年期掛牌定存利率已落到百分之一以下,活存利率趨近於零;房貸利率也落在歷史區間的低檔。兩邊一起變動,家戶資金的排序問題就跟著浮上檯面:手上的現金該繼續放著生息,還是先拿去清償貸款。
這類把生活裡的金額放上熱榜、眾人跟著對帳的場面並不陌生。先前退休金口述數字掛上微博熱搜時,網友做的也是同一件事:拿一個別人給的數字,回頭核對自己的帳。差別在於,退休金那則詞條對的是別人的說法,這則詞條對的是自己的選擇,而且多半是有期限壓力的選擇。
銀行像收糧的盤商
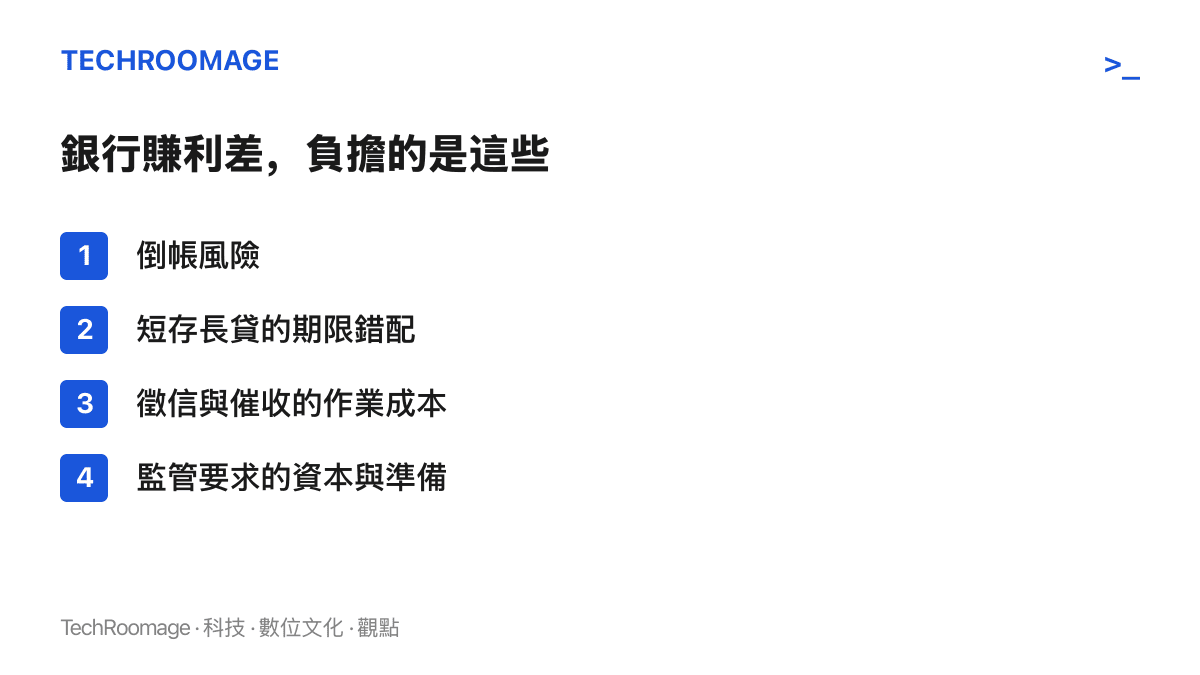
要理解利差從哪來,可以把銀行想成糧食盤商。盤商向成千上萬的小農收糧,付的是收購價;轉手賣給需要糧食的大買家,收的是出售價;兩個價格之間的差距,用來支付倉儲與運輸,也用來承擔買家賴帳、糧價波動的風險。銀行的業務結構相同:向千萬名存款人收購資金,付出存款利息;再把資金轉賣給需要擴產的企業與購屋的家戶,收取貸款利息。收購價低、出售價高,中間的利差,就是銀行承擔風險與作業的報酬。
貸款利率之所以理應高於存款利率,因為兩筆生意承擔的東西不對等。存款戶把錢交給銀行,出面的是銀行的招牌,後面還有存款保險制度墊底;貸款戶從銀行拿錢,銀行得自己扛下對方還不出來的可能,並花人力做徵信、對保、催收。時間也是成本:存款隨時可能被提走,房貸一借三十年,拿短的錢放長的貸,流動性風險同樣要計入價格。
存款的安全,也是被設計出來的
中國的《存款保險條例》自2015年施行,同一存款人在同一家銀行的存款本息,最高償付額為五十萬元人民幣。這條線提醒兩件事。第一,存款的安全有一條制度畫出的上限;「把錢放銀行」實際上是把錢借給一個有資本、有監管、有保險的借款人,超過上限的部分,分散到不同機構是基本的配置手法。第二,因為存款是銀行的負債,錢多數已經貸放出去,金庫裡並沒有一個貼著你名字的抽屜;一旦所有人同時上門提款,再健康的銀行也會一時湊不出現金。擠兌的原理就在這裡,各國銀行監管把穩定看得比效率優先,原因也在這裡。
評論區裡的兩套算法
熱搜詞條下面,答案大致分兩派。一派算利差:欠著的一百萬每年成本三萬元起跳,放著的一百萬每年收入一萬元上下,結論是能還就還,早還一天省一天。另一派算通膨:債務用未來的錢償還,物價上漲會把實質負擔逐年磨薄;存款恰好相反,利息追不上物價就等於縮水,結論是現金在手,債務慢慢還。兩派的前提不同,各自都能成立。利差派的算式,在投資報酬率普遍低於貸款利率、通膨溫和的環境裡站得住;通膨派要在名目收入持續成長、而且有把握找到高於貸款利率的報酬時才佔優勢。多數受薪家戶的處境落在兩者之間,答案因人而異,爭論才會一路延燒到熱搜。
拿自己的數字,重做這道題
這則詞條對一般人的用處,在於它提供了一個可以整套搬回家的計算框架。先把兩個數字找出來:存摺或定存單上的年利率,以及貸款合約上的利率。接著比大小。提前清償的報酬,就是省下來的貸款利息;當貸款利率明顯高於你能穩定取得的無風險收益,還款等於把銀行那一部分價差收回自己口袋,數學上通常劃算。
不過流動性本身有價。把現金換成「牆上少一塊貸款」很容易,將來要反向借回來就難了;應急預備金、保險與家庭現金流的緩衝,應該排在衝還款之前。大額存款則留意保險上限與機構分散。最後一個小動作:對帳單上的利息數字,自己按計算機驗一遍,機器也會出錯,先前10086把16.11元寫成16.1億元的案例,就是最好的提醒。
這套算法也不挑市場。臺灣的存款利率同樣偏低,房貸利率的絕對值不同,把自己合約上的兩個數字填進同一道算式,結論一樣成立。
後續值得盯的訊號
詞條會退榜,題目會留下。後續可以依序留意幾件事:大型銀行的掛牌存款利率是否再降一階;新房貸與存量房貸利率的調整動向;提前還款的討論熱度是否回升。任何一件發生變化,存與欠之間的算式就會改寫一次。到時候,把存摺和貸款合約再翻出來,用自己的數字重算一遍,這則熱搜才算真正讀完。