 Techroomage
一塊布和一批記憶體,讓三星 2027 年手機計畫開了天窗
韓媒披露三星 MX 未依慣例發布 2027 年手機業務計畫並下修第四季產量預測,本文從記憶體與 E-Glass 玻纖布兩條同步收緊的成本壓力談起,整理對供應鏈、中階機市場的影響與後續可依序核對的訊號。
韓媒報導,三星 MX 下修第四季手機產量預測,2027 年業務計畫也遲遲未發。記憶體與 E-Glass 玻璃纖維布同時漲價,手機部門得在中低階機種銷量與整體獲利之間排先後,供應鏈只能跟著等。
遲到的是計畫,先到的是下修
往年的這個時候,三星電子 MX(Mobile eXperience)事業的供應鏈夥伴,應該已經拿到隔年的智慧型手機業務計畫。這份文件是零組件廠一整年的對時基準:要備多少料、產線開多大、報價從哪裡談起,全部從它開始。
韓媒 ZDNET Korea 在 10 月 15 日的報導指出,今年的計畫沒有依慣例準時出現,供應商先收到的反而是另一份消息:2026 年第四季的智慧型手機產量預測遭到下修。對三星這種出貨規模的手機廠來說,年度計畫跳票是明確的異常訊號,而且不確定性會一路往上遊送。玻纖布、覆銅板、電路板、記憶體供應商,一時間沒有人知道明年要為三星 MX 備多少產能,擴產評估與報價策略全部得等。計畫晚一天定案,上遊的決策就得多等一天。
兩個同時收緊的成本缺口
計畫難產的理由,報導指向兩個同步惡化的成本項目。一個在明處,一個藏在很少有人注意的角落。
第一個是記憶體。AI 伺服器的需求持續吸走 DRAM 與 NAND 的供給,價格應聲走高,而手機用的記憶體和伺服器用的記憶體出自同一批工廠,合約價彼此連動。每一支智慧型手機都躲不掉這筆帳:DRAM 決定它能同時開多少 App,NAND 決定它能存多少照片,容量只會越配越高,成本也一樣。在整機的物料成本裡,記憶體與儲存向來佔重要份額,漲價的影響直接而且全面。這波短缺當然並非三星獨有,英特爾執行長陳立武給 AI 硬體短缺開出的兩到三年時程,第一個點名的瓶頸就是記憶體。差別在於,伺服器客戶可以把帳單往雲端服務的客戶身上轉,手機廠面對的是對價格最敏感的一般消費者。
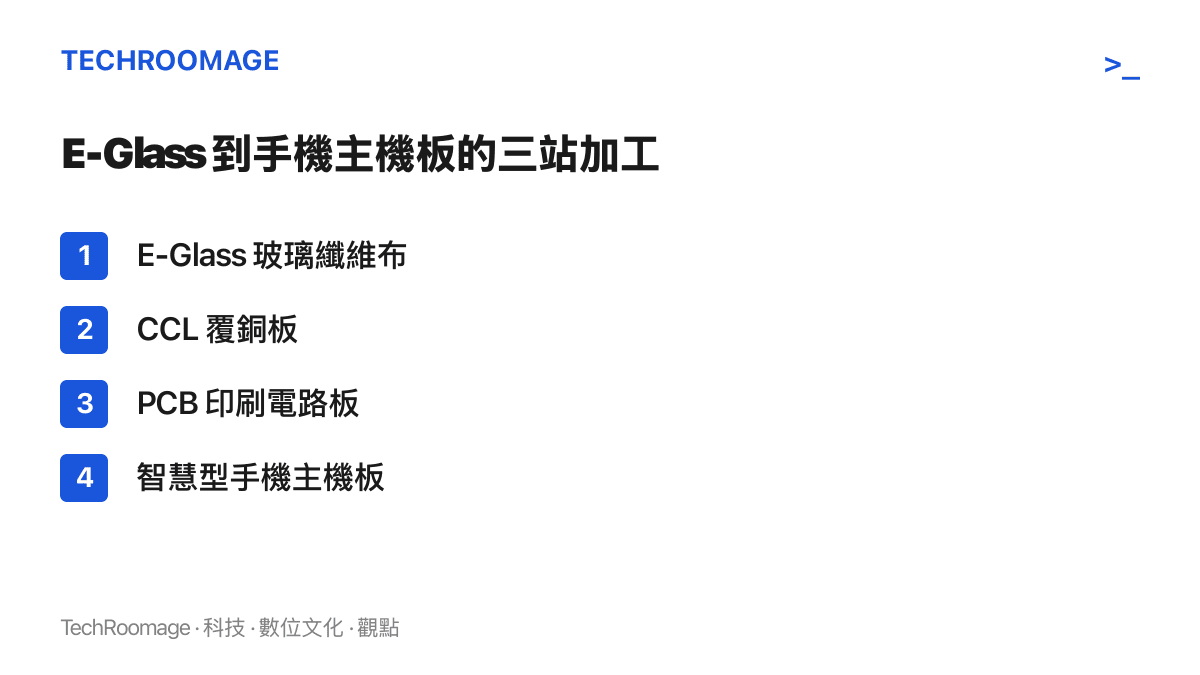
第二個缺口更冷門:E-Glass。它是電子級玻璃纖維,織成布以後,是覆銅板(CCL)的關鍵補強材料;覆銅板又是印刷電路板(PCB)的核心基材。一支手機的主機板裡,就疊著好幾層這種看不見的布。布價一漲,整條電路板的成本跟著動,而電路板是每一款手機都逃不掉的基本盤。
問題出在供給端。三星 MX 的 E-Glass 高度仰賴產業龍頭日東紡,而日東紡正把有限的產能,挪去生產更適合 AI 半導體應用、獲利能力更好的 T-Glass,也就是低熱膨脹係數玻璃纖維布。同一套設備與原料,一邊是出價更高、需求更急的 AI 晶片市場,一邊是議價空間有限的手機客戶,產能往哪邊傾斜,不需要太多說明。日東紡在電子級玻纖布的龍頭地位,讓它的分配決定本身就成了產業供給訊號。報導的結論很直接:E-Glass 供應轉趨緊張、價格上漲,三星 MX 的物料帳單再添一筆。
中低階機種的銷量,對上整體獲利
兩個缺口疊在一起,把三星 MX 逼到報導所說的取捨:中低階機型的銷量,對上整體獲利能力。這個取捨難做,因為兩邊都有不能鬆手的理由。
中低階機種向來是三星手機出貨量的基本盤,撐起規模、通路能見度與市佔排名。但這個價格帶的買家對售價最敏感,物料漲價很難直接轉嫁,漲幅多半得由品牌自己吸收;售價一旦上調,銷量又會立刻反映。三星原本可以用巨大訂單壓低進貨價,但當上遊更想服務 AI 客戶時,量大的議價力就打了折扣。高階旗艦單機利潤厚,扛得住成本,出貨量卻遠小於中低階。市場條件也沒給三星緩衝:全球換機週期持續拉長,中低階需求更集中在價格敏感、換機被動的買家身上,能騰挪的價格帶比前幾年更窄。
記憶體漲價對三星集團還有一層尷尬。三星電子的記憶體事業是這波行情的受惠者,MX 事業卻是買單的一方。同一個集團裡,一個事業的景氣,墊高了另一個事業的成本,年度計畫要在此時寫下取捨,內部協調的難度只會更高。
上遊在等文件,消費者在等價格
年度計畫開天窗,第一排被影響的是上遊。覆銅板與電路板廠看不到需求數字,投資與備料只能保守,而保守的備料又讓 E-Glass 的缺口更難緩解,等待與短缺互相加強。日東紡的產能分配,則點出這波漲價的性質:上遊的產能還在,只是優先順序給了出價更高的市場。只要 AI 半導體需求維持,消費性電子在物料市場的排隊順位就會往後移。這個邏輯對所有手機廠都成立,其他仰賴外部記憶體與玻纖布的安卓品牌,接下來要在中階機上做的算術,恐怕跟三星差不多。
消費端的代價,會具體出現在中低階機種上。規格縮水是第一條路:用較小的記憶體容量組合、較精簡的電路板設計壓成本。售價上調是第二條路:把部分漲幅轉給買家。兩者混合、再由品牌吸收一部分,是最可能的結局。哪一條路出線,要看 2027 年計畫最後怎麼寫。
接下來看什麼
判斷三星最後選哪一邊,可以先盯五個訊號。
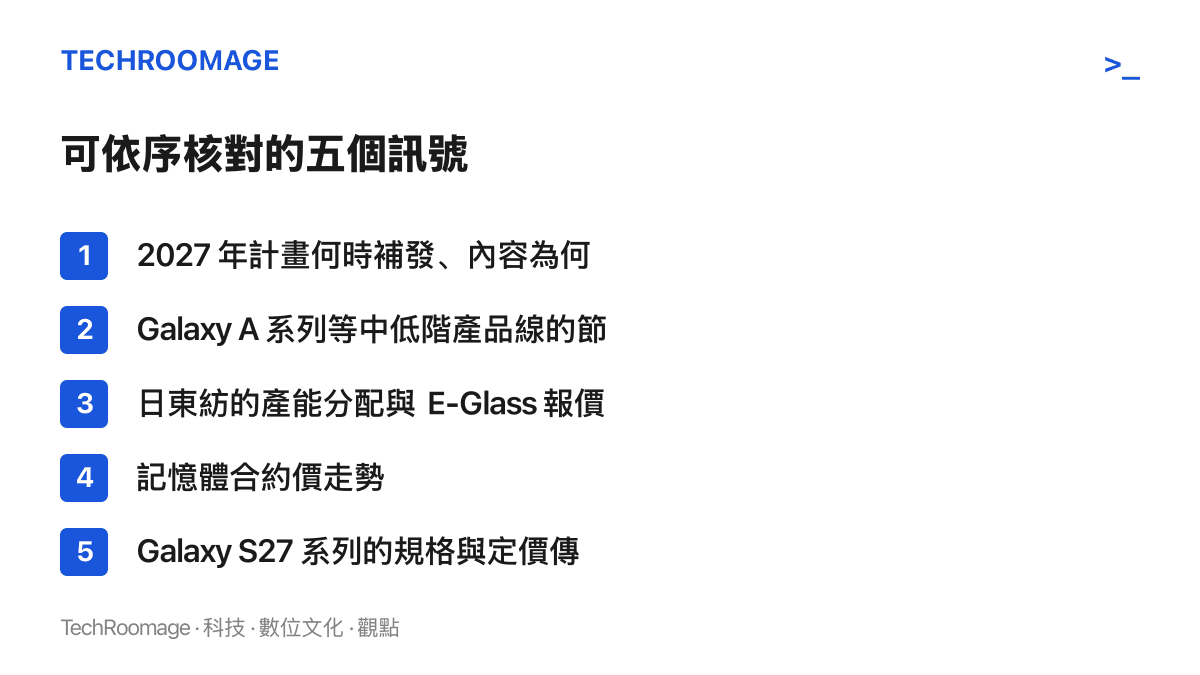
計畫何時補發、怎麼寫,是判斷取捨方向的第一手材料。Galaxy A 系列若放緩節奏或定位上移,代表三星選了獲利;若按原規模推進,代表它決定用出貨量扛帳單。日東紡後續的產能分配與記憶體合約價的走向,決定這個取捨要持續幾季。同一時間,Galaxy S27 系列的傳聞密度可以當作供應鏈壓力的即時溫度計,旗艦的規格與定價傳聞越保守,通常代表成本那一頭越緊。
打算明年換中階機的讀者,值得把這件事放進採買的考量裡:你鎖定的那個價格帶,明年換到的容量與規格,可能跟今年明顯不同。看產業的讀者,這則報導的價值在於把 AI 需求的外溢效應寫進了一張具體的時程表。AI 搶走的資源,已經從先進製程產能,一路排到一支手機裡那塊沒人注意過的布。