 Techroomage
補繳社保個人承擔不到 10 萬上熱榜:回本的帳好算,補繳的門難進
熱榜詞條讓留言區忙著計算補繳養老保險幾年回本,本文整理補繳資格在中國歷次政策中收緊的過程、不到十萬元對應的繳費年資量級,以及不同身分的參保人可依序核對的步驟。
微博熱榜近日掛上「女子補繳社保個人承擔不到 10 萬」。詞條給的資訊其實很少:當事人在哪個城市、補了幾年、補的是養老保險還是連同醫療保險,都沒有交代。留言區卻已經分成兩桌在算帳。一桌把 10 萬元本金對照退休後每月可領的養老金,算出幾年回本;另一桌在問,自己中斷的那幾年,現在還補得回來嗎。
第二桌的問題更關鍵。在中國職工基本養老保險的制度裡,補繳要花多少錢是可以算出來的帳,能不能補繳卻是這十年來一路收緊的門。這條詞條值得認真讀的地方,在於它把一個平常只出現在社保辦事大廳窗口的問題,攤到了所有人面前:誰還能補、補多少、錢由誰出。
留言區先算回本,順序剛好顛倒
先看第一桌。按退休後月領 1,200 至 1,500 元的粗量級估算,10 萬元本金大約六年到八年可以回本。養老金是終身給付,近年維持小幅逐年調整;參保人身故後,個人帳戶的餘額可由繼承人一次性領回,統籌端另有一筆喪葬補助金與撫卹金。單看這桌帳面,結論偏向劃算,留言區的氣氛也大致如此。
這種把一筆大額支出換算成每月現金流的算法,與我們先前整理過的月薪 3,500 元的買車題是同一套順序:先算每月能剩多少,再談選擇。放在補繳上也成立,只是它漏了最前面的一步。回本帳成立的前提,是當事人已經拿到補繳的入場券;而對多數繳費中斷的人來說,真正卡住的正是這張券。
門是怎麼一步步變窄的
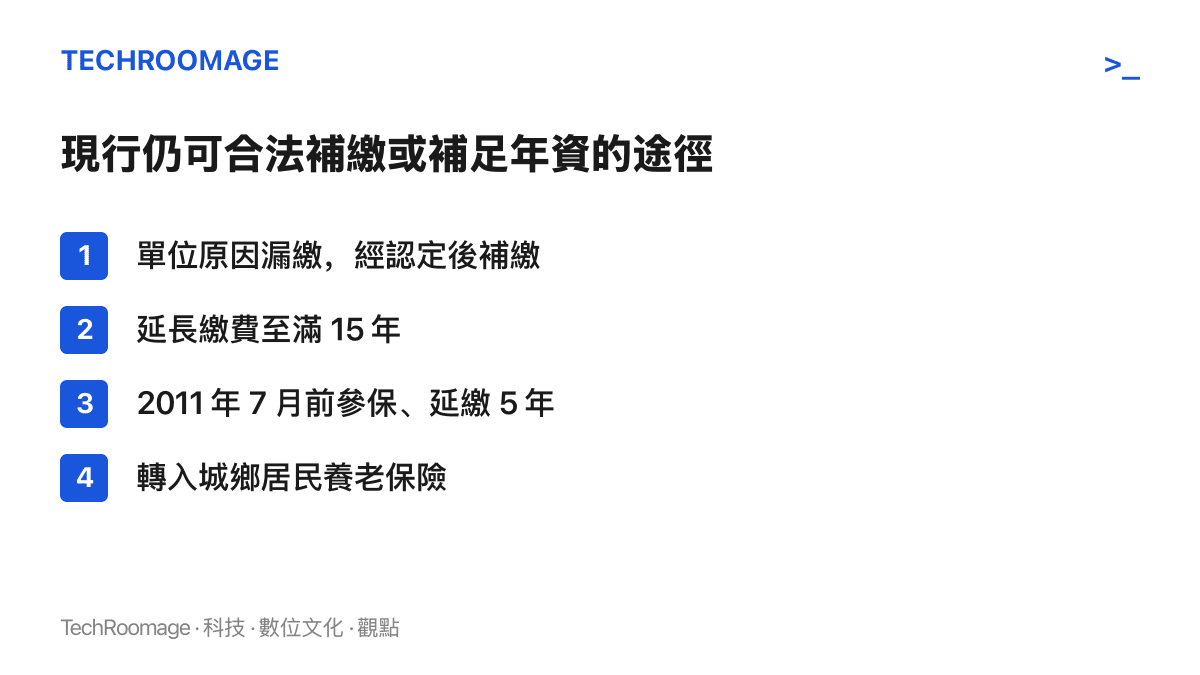
現在還能合法補繳的路徑,要從 2011 年說起。那年 7 月《社會保險法》施行,第 16 條定下基本框架:參保人到達法定退休年齡時累計繳費滿 15 年,按月領基本養老金;不足 15 年的,可以繼續繳費至滿 15 年後再領,也可以轉入城鄉居民養老保險。當時還留了一個一次性補足的出口,限於該法施行前已參保、延長繳費五年後仍不足 15 年的人。
真正的轉折在 2016 年。人社部發布規範性文件收緊各地的一次性補繳:不得把超過法定退休年齡等不符合條件的人員,用一次性繳費的方式納入職工養老保險;城鎮個體工商戶與靈活就業人員,原則上不得以事後追補的方式增加繳費年限。這份文件關掉了「臨退休一次買足 15 年」的大門,也讓「掛靠公司代繳補年資」的生意從灰色轉向違規。
2022 年 3 月《社會保險基金行政監督辦法》施行,虛構勞動關係參保被明確列入違法行為,代辦補繳的仲介生意在規則上再無模糊空間。幾次收緊疊加下來,如今大宗的合法補繳只剩一種情境:因用人單位原因造成的漏繳,經社保稽核、勞動仲裁或法院認定後辦理補繳。這種補繳由單位承擔單位繳費部分與滯納金,個人承擔個人繳費部分。
回頭看詞條的措辭,「個人承擔不到 10 萬」這個寫法本身就值得多讀一眼。既然強調個人承擔,這筆補繳大概率還有另一個更大的數字落在單位頭上。按規定,補繳的滯納金按日加收萬分之五,換算年化約 18%,補繳年份越久,單位端的負擔越重。詞條裡不到 10 萬的個人帳,可能只是整筆補繳中較小的那一半。
不到 10 萬,對應的年資比直覺的長
補繳金額取決於費率與基數。職工養老保險目前的費率結構是單位 16% 進統籌基金、個人 8% 記入個人帳戶;靈活就業人員自行繳費的費率為 20%,其中同樣只有 8% 進個人帳戶,其餘進統籌。
用這個結構回推 10 萬元的量級。若走單位補繳、個人只出 8% 那一段,按月薪 6,000 元的基數估算,一年的個人部分約 5,800 元;個人要出到逼近 10 萬,對應的漏繳年限會明顯超過十年,或者基數更高。若按靈活就業最低檔估算,多數城市一年約 1 萬出頭,不到 10 萬大致對應七、八年的年資。無論落在哪一種情境,這個數字對應的都不是「補兩三年意思一下」,而是人生裡實實在的一段工作年資被補了回來。
補回來的年資怎麼變成養老金?退休時,個人帳戶儲存額除以計發月數得出個人帳戶養老金,60 歲退休除以 139 個月,55 歲除以 170,50 歲除以 195;另一部分基礎養老金由統籌基金按當地社會平均工資、繳費指數與繳費年限計發。年限在公式裡是乘數,個人帳戶裡補回 8%,統籌端按年限計發的權益也一併補上,這是補繳在帳面上總顯得劃算的原因。
另一個常被忽略的動機是醫療保險。退休後免繳費享受醫保待遇,各地設有繳費年限門檻,普遍高於養老保險的 15 年。不少人補繳的重點其實在醫保年限,養老只是連帶處理。詞條未交代險種細節,留言區的回本帳也就自然只算了一半。
誰在這條詞條裡找自己
第一種人是貼身的當事者:臨近退休、年限差一截的參保人,尤其是 2011 年前參加工作的老職工。他們的檔案裡可能有視同繳費年限,也可能有單位漏繳的空窗,補繳資格需要逐段核對。
第二種人是靈活就業者與繳費中斷者,外送員、自營作業者、離職照顧家庭的前上班族。他們看完詞條最容易產生「我也要補」的念頭,但 2016 年之後,多數地區對個人原因的中斷已沒有事後補繳通道,確定有效的動作只有一個:從現在起恢復繳費,讓年限繼續累積。這與我們先前整理的居民醫保參保人數七年減少 8,300 萬的觀察屬於同一條線,中斷與退出正在成為社保體系裡需要單獨處理的羣體狀態。
第三種人是在職但懷疑單位漏繳的人。這條詞條對他們的實際價值,是提醒先查自己的繳費紀錄。查詢不必跑現場,電子社保卡、掌上 12333 或當地人社 App 的繳費明細都看得到逐月紀錄;發現空窗,先分辨原因是單位還是個人,這決定了後續走稽核與仲裁,還是只能續繳。
社羣平臺上常見的「代辦補繳、內部管道」廣告也值得順帶一提。它們對應的正是 2016 年後被關閉、2022 年後被明定違法的那扇門,收費代辦幾乎都落在虛構勞動關係的範圍,錢繳了、紀錄無效是常見結局,情節嚴重的還涉及騙保責任。
接下來可依序核對的訊號
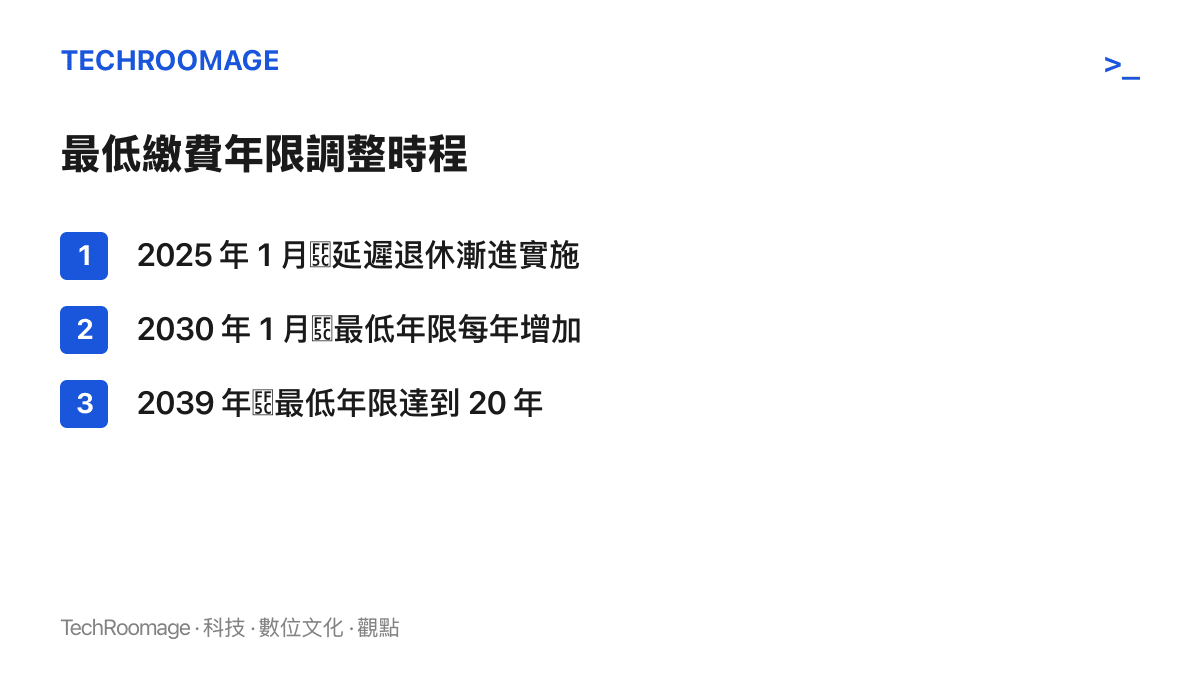
時間表讓這條詞條的討論更迫切。2025 年 1 月起,漸進式延遲法定退休年齡開始實施;最低繳費年限自 2030 年 1 月起從 15 年逐步提高,每年增加六個月,2039 年達到 20 年。對年限差一點的人來說,退休年份每晚一年,門檻就高一格。新制同時引入彈性退休,繳費達到最低年限者可自願提前退休最多三年,這讓「補齊年限」多了一層時間上的價值。
對照下來,一般讀者可依序做幾件事。先查繳費明細,確認有無空窗;再分辨中斷原因,單位原因可主張補繳並要求滯納金由單位負擔,個人原因多數只能續繳;接著按出生年次對照自己的退休年份,查那一年適用的最低繳費年限;醫保年限另外查,兩套門檻不同;最後,對任何聲稱能代辦補繳的管道保持距離。
這條熱榜能帶走的判斷很具體:先查紀錄,再認資格,回本那筆帳放在最後算。順序對了,10 萬這個數字才輪得到上檯面。