 Techroomage
下限續漲、漲幅收窄:近20省份社保新基數公布,你的薪水站在哪一層
近20個省級地區公布2026年度社保繳費基數上下限,本文用一把有兩端刻度的尺解釋基數怎麼量、三種薪水位置誰會多繳誰不受影響,以及漲幅收窄透露的工資訊號。
上下限提高不等於所有人的社保費都會多扣,會不會多繳,取決於你的繳費基數落在哪一層,以及你參加了哪些保險。
九月的薪資單還沒發下來,辦公室羣組裡已經有人轉起消息:基數又漲了。緊接著的問題每年都一樣,這個月會不會多扣一筆?先把答案說清楚:對絕大多數按本人實際薪水繳費的上班族來說,上下限的調整不會改變這個月的扣款。截至9月14日,近20個省級地區公布了2026年度企業職工社會保險繳費基數的上下限,北京、上海、湖南等地的下限繼續上調,調整幅度則比往年縮小。這組數字每年秋天固定出現,看懂它其實不難,只要先弄清楚一件事:繳費基數量的是誰的薪水,從哪個刻度量到哪個刻度。
先把尺拿出來:基數量的是什麼
社保每個月要繳多少錢,算法很直白,繳費基數乘以費率。麻煩的地方在於基數。繳費基數原則上取職工本人上一年度的月平均工資,但這個數字要放到一把有兩端刻度的尺上量:下限通常按當地上一年度全口徑城鎮單位就業人員平均工資的60%確定,上限按同一平均工資的300%確定。
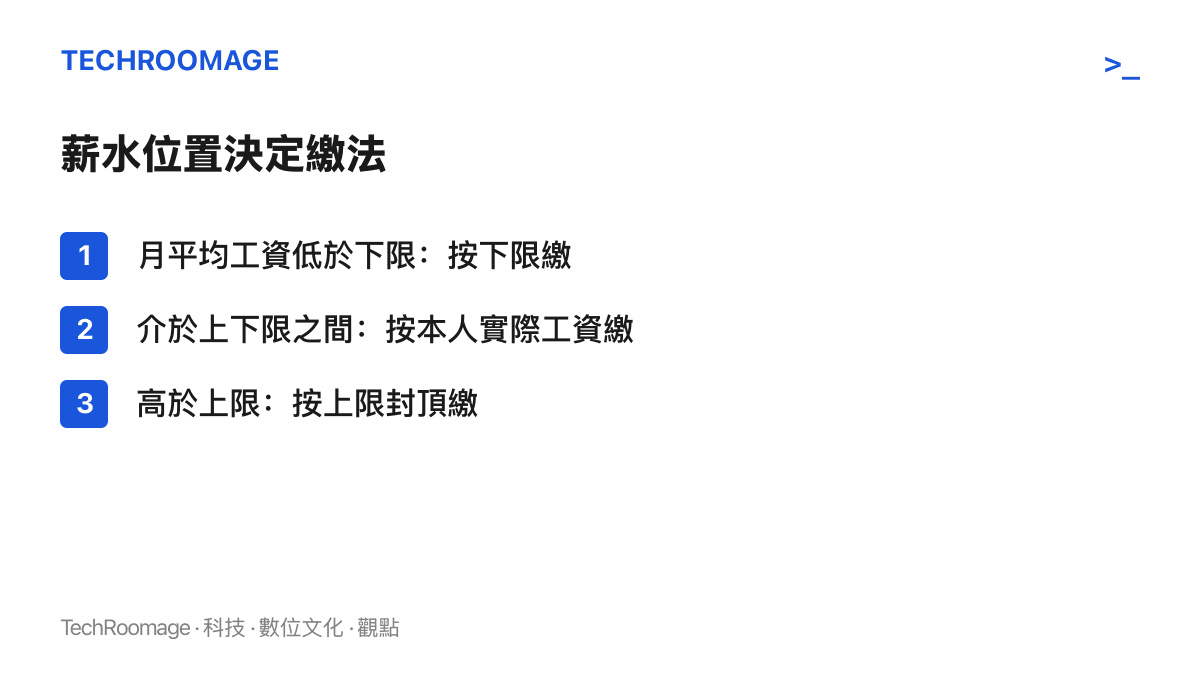
量出來的結果分三種。月平均工資低於下限的人,按下限繳;高於上限的人,按上限繳,超出的部分不計入;夾在中間的人,直接按本人實際數字繳。以安徽省公布的2024年度數字為例,當年繳費基數下限為每月4,227元,上限21,133元,適用範圍涵蓋職工基本養老、醫療(生育)、失業、工傷保險,執行期間從該年1月1日到12月31日。
這個例子透露兩個容易被忽略的細節。其一,上下限是一個省或一個市的統一數字,跟你自己去年的薪水漲跌無關。其二,它的適用期間涵蓋整個年度,多半從1月起算,所以年中新數字公布後,前幾個月按舊基數預繳的單位和個人,還會經歷一輪差額結算,該補的補,該退的退。很多人9月、10月薪資單上突然出現的幾十塊錢加減項,就是這麼來的。
三種薪水位置,三種結果
回到開頭那個問題。第一種位置,薪水低於下限,包括部分基層職務、試用期人員,以及少數按最低標準申報的勞動者。他們的繳費按下限計,下限一漲,個人扣款和單位繳費同步往上。北京、上海今年的下限續漲,這羣人每月支出實質增加,漲幅收窄等於讓增加的速度慢了一些。
第二種位置,薪水落在上下限之間,這是人數最多的一層。他們按本人月平均工資繳費,上下限的調整碰不到這個數字。如果今年的扣款確實變多,原因多半是去年調了薪,今年重新核定的基數隨之變高,這跟基數公告的時間點撞在一起,很容易被誤讀成政策又多扣了錢。
第三種位置,薪水高於上限。他們按上限封頂繳費,上限上調,每月繳的金額才會增加,而且增加的正是封頂的那一段。
自費參保者與單位,感受最直接
不在企業名冊上的靈活就業人員,也就是自己向社保經辦機構投保、全額自付的自由工作者與個體經營者,是另一種情況。多數地區允許他們在上下限之間自選基數,實務上不少人直接選最低一檔。以每月4,227元的下限、靈活就業人員20%的養老保險費率估算,單是養老一項每月約845元;下限每上調100元,這筆支出就多20元。對這個羣體來說,下限調整是最直接的生活成本變動,沒有單位分攤這回事。
單位端的帳同樣跟著基數走。用人單位的繳費以同一基數計算,單是養老保險,多數地區的單位費率為16%,再加計醫療、失業、工傷、生育,單位端總費率明顯高於個人。聘用大量按底層級距投保員工的企業,下限每漲一次,人工成本就同步增加一次。漲幅收窄對企業而言,等於是一次緩衝。
漲幅收窄,上遊是平均工資
上下限不是憑空拍出來的數字,它的上遊是當地上一年度的就業人員平均工資。平均工資漲得快,隔年上下限就跳得高;增速放緩,調整幅度自然收窄。北京、上海、湖南等地今年的下限漲幅縮小,往前追溯,指向的是前一個年度工資增長的減速。值得一提的是,平均工資怎麼統計、加班費算不算進去,這些口徑問題本身就常是爭議現場,先前23.7萬則加班雙標留言的討論就是一例。
對參保人來說,這個訊號有兩面。短期看,低於下限的參保者與靈活就業者的負擔增加得慢一些。長期看,社保給付與歷年繳費基數、繳費年限連動,退休後能領多少,跟著當年繳了多少走。基數漲得慢,個人帳戶累積的速度也慢。這套多繳對應多領的關係,是理解所有基數新聞的基本邏輯。
打開薪資單,先看三個欄位
「是否多繳取決於本人繳費基數和參保險種」,這句話裡的險種差異值得展開來看。企業職工的社會保險有養老、醫療、失業、工傷、生育五項,其中工傷和生育保險完全由單位繳費,個人不出錢;會從薪水中扣到的是養老、醫療、失業三項。養老保險個人費率為8%,全數計入個人帳戶;醫療約2%;失業約0.5%,各地略有出入。換句話說,判斷自己會不會多繳,只需要盯薪資單上這三個欄位。靈活就業人員多數只參加養老與醫療兩項,帳目更單純,負擔卻更集中,全部自付。
可以照著做的檢查有三步。第一步,查出自己目前的繳費基數,各地人社部門的線上服務或電子社保卡應用都查得到。第二步,對照這次公布的新上下限,確認自己的基數落在哪一層。第三步,等9月之後的薪資單下來,核對扣款金額與試算結果是否一致。年度切換後的頭幾個月最容易出現結算差額,看不懂的加減項目,直接向單位人事或社保經辦機構問清楚,比在羣組裡猜有用得多。
把勞動條件白紙黑字寫進文件的價值,廈門公司把休息寫進放假通知的做法提供了另一個方向的例子。社保繳費屬於同一類事情:金額年年可以變,規則與紀錄必須查得到。
每年秋天這組數字出現時,值得先做的是確認自己的薪水落在哪一層。中間那一層的人,扣款的變動來自自己的薪水而非公告;貼著下限繳費的人,才需要盯緊漲幅的節奏。位置看清楚,薪資單上的數字就不必年年重猜一次。