 Techroomage
「社保斷繳三個月帳戶清零」是謠言:錢不作廢,重算的是醫保連續年限
社保斷繳三個月帳戶清零的說法經澄清不實,本文用養老與醫保個人帳戶的記帳方式,說明斷繳後哪些權益保留、哪些年限重算,並整理換工作空窗期的銜接與查證做法。
社保卡不會因為三個月的空窗被清空。官方澄清指出,養老保險與醫保的個人帳戶餘額不作廢;斷繳真正影響的是醫保連續繳費年限,以及掛在連續年限上的報銷待遇。
「社保斷了三個月,帳戶就要清零,之前全白繳。」這句話每隔一段時間就會回到家庭羣組與短影音留言區,有時是好意提醒,有時附一張紅字截圖,把焦慮包裝成知識。先把答案說清楚:這是謠言,官方已多次澄清。養老保險與醫保的個人帳戶餘額不會因斷繳作廢,已經繳進去的錢留在帳上;斷繳真正影響的,是醫保的連續繳費年限。
這則謠言難纏的地方,在於它摻了真材料。斷繳超過三個月,醫保連續繳費年限在多數城市確實要重新計算,這是真的。謠言把這條規則改寫成「繳費清零」,幾個字換掉,後果完全不同。要看懂中間的差別,得先知道社保的帳是怎麼記的。
個人帳戶與統籌基金:先分清楚錢放在哪
社保是養老、醫療、失業、工傷、生育五個險種的統稱,通常由單位代扣代繳,個人與單位各出一部分。與「清零」傳言直接相關的是養老與醫療兩項,而這兩項都採雙層設計:個人繳的錢進個人帳戶,單位繳的大部分進統籌基金。統籌基金是公共水池,現收現付,支付當期的養老金與報銷;個人帳戶則是記在本人名下的累積。傳言指名道姓要清零的,恰恰是後者,而後者不會被清零。
養老保險:一本不會銷戶的存摺
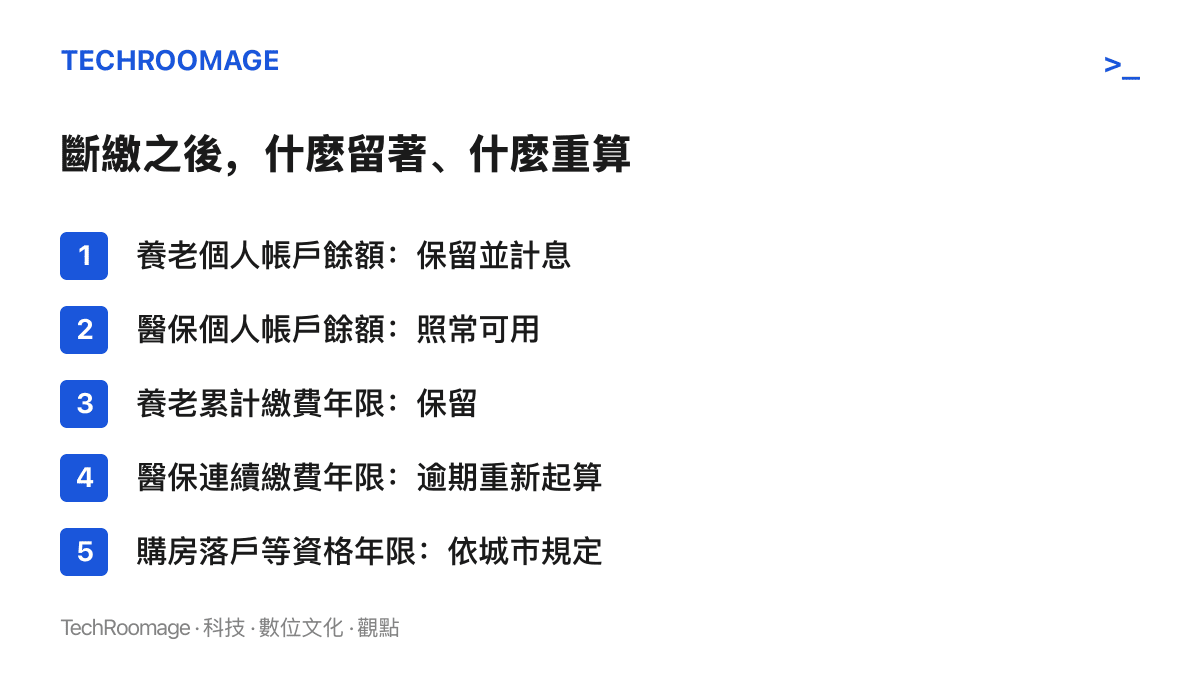
養老保險的個人帳戶可以想成一本存摺。在職期間,個人按繳費工資的 8% 逐月記入這本存摺,國家每年按公布的記帳利率計息。斷繳等於這個月沒有新帳可記,到此為止。本金、利息與過去的繳費紀錄都留在原處,不扣款、不歸零、不銷戶。
退休待遇看兩個數:累計繳費年限與個人帳戶累積額。制度上,累計繳滿十五年並達到法定退休年齡,就能按月領基本養老金。斷繳的代價是累計得慢、帳戶累積得少,將來每月領的金額跟著低一些。已經記進帳戶的部分,一分都不會被扣走。「多繳多得、長繳多得」,說的就是這個累積邏輯。
醫保:錢包照用,報銷會停
醫保的個人帳戶更具體:門診看診、藥店買藥時刷卡扣款的那筆餘額就是它。斷繳之後,這筆錢照常可用,不會被收回,也不會清空。
會停的是統籌那一層。一般從中斷繳費的次月起,住院與門診報銷待遇暫停;之後重新參保,多數地區設有待遇等待期,常見三到六個月,期間看病自費。連續繳費年限則是另一條線,它決定報銷額度與大病保險等待遇檔次,也決定補繳能不能接續。多數城市的規則是:斷繳三個月內補繳,連續年限接著算;超過三個月,連續年限從頭起算。傳言裡那個「三個月」,源頭就在這條規則。
補繳窗口如何被傳成銷戶通知
從「超過三個月,連續年限重新計算」到「超過三個月,帳戶清零」,中間是一次刻意的改寫。這類說法的推手常見兩種:一種是善意轉發,長輩看到「三個月」「清零」幾個關鍵詞就往羣組丟;另一種版本講完社保會沒收你的錢,順勢推銷商業保險,先用恐慌墊高需求。聳動的版本跑得快,核對過的更正跑得慢,這個節奏我們在GTA6 發售首週的傳言擴散裡也見過一次。
斷繳焦慮本身有現實土壤。換工作、裸辭、轉做外送或接案的人越來越多,這些身分沒有單位代繳,社保接不接、怎麼接,本來就是一筆要查的帳。傳言填上的是這個資訊落差,只是填的內容是錯的。
連續紀錄掛著的,還有資格那一排
餘額之外,連續繳費紀錄在一些城市掛著實際權益。購房資格、購車搖號、積分落戶、子女入學,部分城市要求連續繳納社保滿一定月數,補繳月份未必計入,斷一個月就可能重算資格年限,規則依城市而異。失業保險金也看繳費年限,繳滿一年是常見門檻。換句話說,斷繳最貴的代價常落在買房、落戶這些大事上,醫保卡裡的餘額反而是最不用擔心的部分。
空窗期的銜接順序
第一步是算斷點。離職當月與入職當月由哪一邊繳費,依城市與單位慣例不同,有的單位月中前入職當月就投保,有的次月才開始。離職前把新舊兩邊的時間問清楚,多數空窗可以壓到最小,甚至不留空窗。
已經出現空窗的,可以評估以靈活就業身分自行續繳養老與醫保,多數城市開放辦理,繳費基數可自選,條件依戶籍地與就業地規定。若聽到「花錢就能洗白斷繳紀錄」的代辦說法,先存疑:補繳窗口與條件各地差異很大,能補什麼、算不算連續,只有參保地的規則說了算。
查證入口是固定的。12333 是人力資源社會保障服務熱線,各地人社局與醫保局的官網、官方 App 會列補繳規則、等待期長短與連續年限的認定細則。這與假冒汽車召回簡訊的查證原則一致:來路不明的提醒截圖,先過官方管道這一關,再考慮要不要按轉發。
收個判斷句
下次在羣組裡再看到「清零」兩個字,可以這樣分:帳戶裡的錢是個人累積,制度不會沒收;會重算的是醫保連續年限,會波及的是掛在連續紀錄上的報銷待遇與購房落戶資格。真正需要提前安排的是等待期與連續紀錄,那裡才有帳可算。至於存摺裡的數字,它會一直在。