 Techroomage
跌幅改寫上市紀錄:Google單日蒸發近5,000億美元,市場開始審AI的帳
Alphabet在第三季財報出爐後單日重挫並改寫掛牌以來最大跌幅,本文整理財報中觸發賣壓的四個訊號、自由現金流轉負的意義,以及後續可依序核對的項目。
Alphabet第三季財報把搜尋廣告放緩與AI基礎建設支出攤在同一頁,Google出現2004年掛牌以來最大單日跌幅;對讀者的意義,在於AI投入的回收期正式進入被驗收的階段。
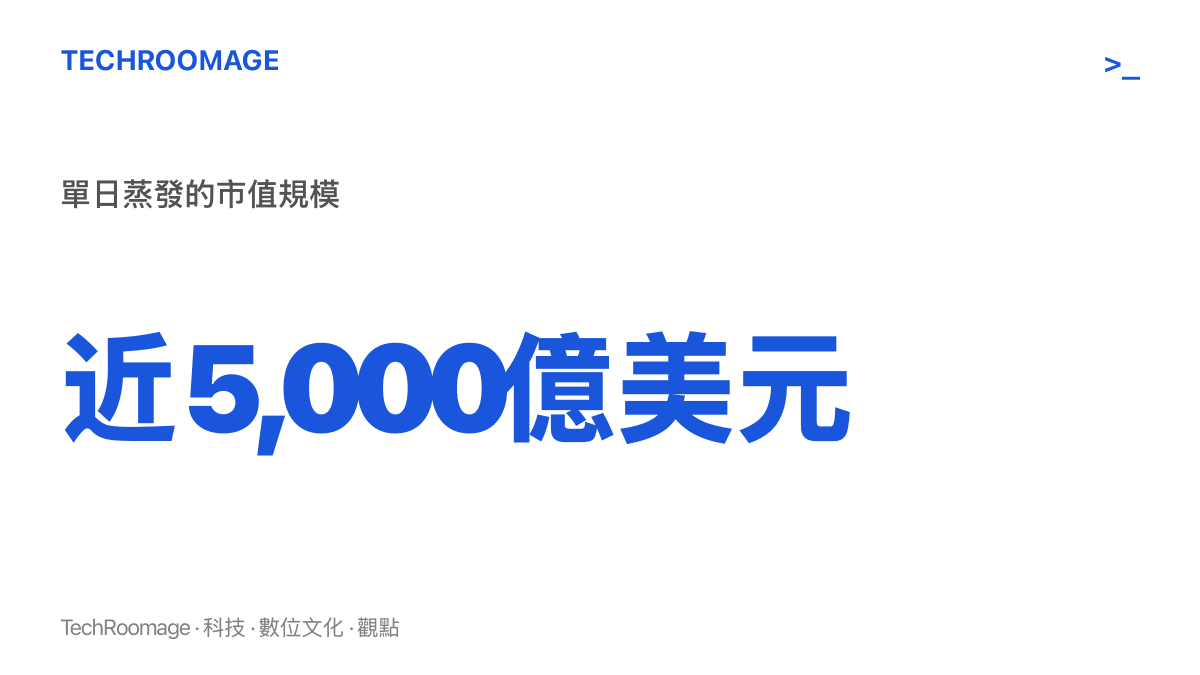
近5,000億美元。這是Google母公司Alphabet在美東時間10月30日(週四)一個交易日裡跌掉的市值,規模超過Google一整年的營收,也改寫美股單日市值減損紀錄;先前的保持者是2024年9月的輝達,當天的數字約2,800億美元。臺北時間31日清晨,這個數字開始出現在各家財經快訊裡。
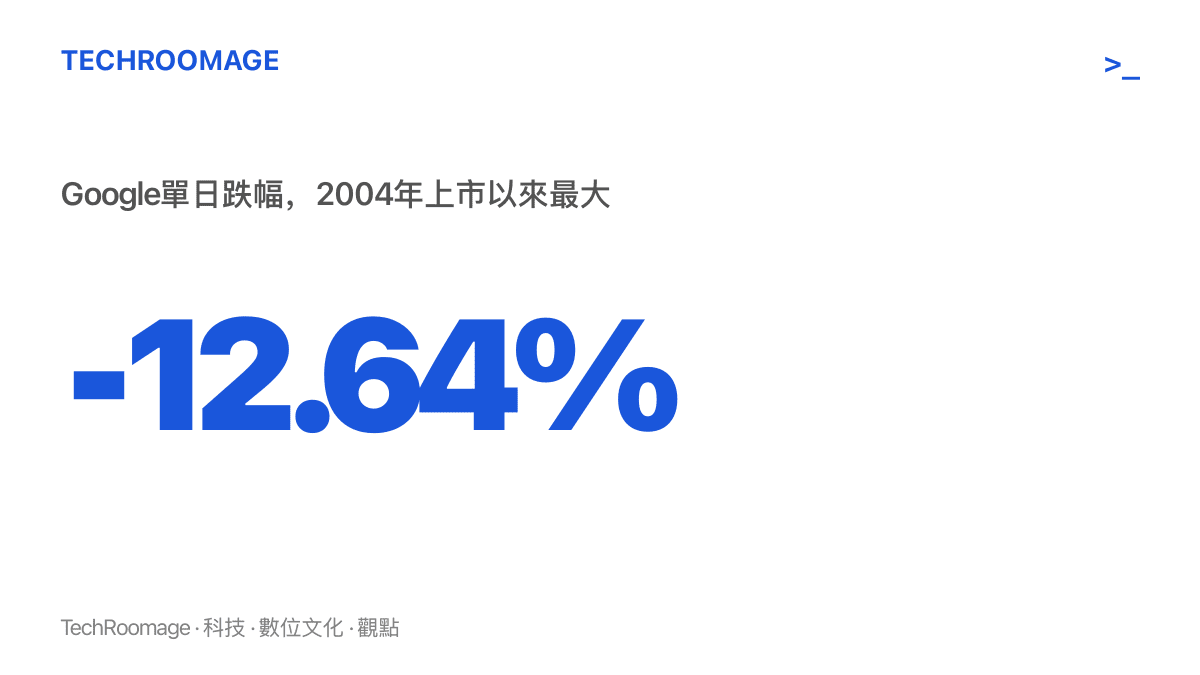
當天Google股價收跌12.64%,是2004年8月掛牌以來最糟的單日表現。美股三大指數全線收跌,大型科技股多數走低,賣壓最集中的一檔就是Google。
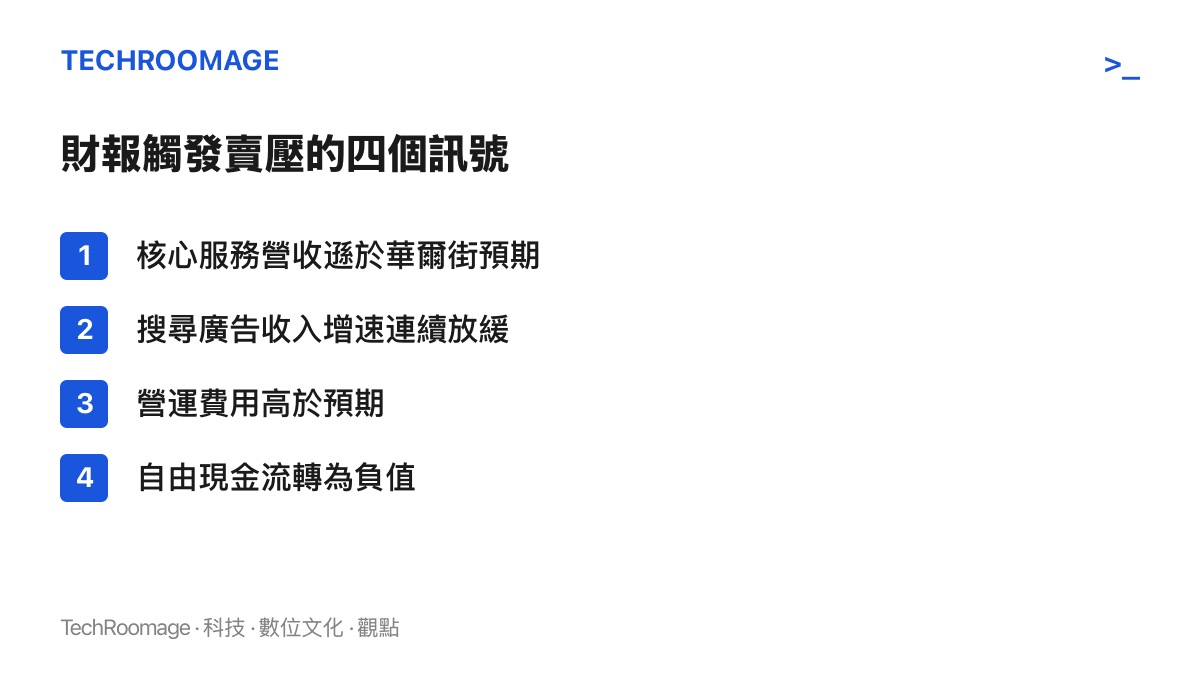
觸發點在24小時前。10月29日盤後,Alphabet公布第三季財報,數字裡沒有災難,賣壓對準的是支出與回收的時間表:核心服務業務營收低於華爾街預期,搜尋廣告收入增速連續放緩,營運費用高於預期,自由現金流轉為負值。搖錢樹的轉速在降,澆水的用量在升,市場於是決定重新定價。
廣告在減速,支出在加速
搜尋廣告長年是Google最主要的收入來源,「增速連續放緩」的意思,是舊動能的斜率在變平,新動能還沒有接上。與它對照的是營運費用高於預期,市場直接把這筆帳連到AI基礎建設:資料中心、自研晶片與電力供應,都是先付錢、後見效的項目,而且一簽就是多年合約。
自由現金流轉負,是最值得停下來看的一項。這個數字指本業賺進的現金,扣除蓋廠房、買設備之後剩下的餘額;轉為負值,代表公司一年的現金流入已經蓋不住投資流出,缺口要靠帳上現金或發債補上。對一家一年獲利約千億美元的公司,這談不上流動性風險,卻是投資人重新計算回收年限的起點。
過去兩年,AI支出在市場眼裡多半被記在「成長投資」欄位。這一季之後,有相當比例的資金把它改記到「成本」欄。同一筆錢,科目沒變,解讀變了,跌幅就是解讀變化的價格。
為什麼是現在
這份焦慮不是Google一家的事。微軟、亞馬遜、Meta與Google都在把年度基礎建設支出推向上千億美元的規模,差別只在誰先被問到回收進度。供應鏈上遊的爭論也早已開打,韓媒提出的紅海預言,與黃仁勳親自回應2029過剩說的保證,同一個月並列在新聞裡。Google這一跌,等於把這場辯論從零組件層拉到市值層。
時機上還有兩層背景。搜尋業務正處在生成式AI的改版期,Google把AI摘要推進搜尋結果頁,廣告在新版面上的變現效率,廣告主還在觀望;對外則有聊天機器人分流查詢的疑慮。另外,美國司法部針對搜尋壟斷的訴訟,救濟與上訴程序還沒走完,搜尋這棵搖錢樹的根基上還掛著一層法律不確定。舊業務被圍著問,新業務要先花錢,財報季就是這些問題集中驗收的時間點。
歷史上有一面可對照的鏡子。2022年2月,Meta在財報中宣布加碼投資,同時公布用戶數出現掛牌以來首見下滑,單日跌掉超過兩成市值;當時市場問的幾乎是同一題,支出已經加碼,收入端的新故事在哪裡。Meta後來靠廣告復甦與AI推薦把股價賺了回來,代價是好幾季的證明期。Google現在拿到的是同一份考卷。
5,000億美元落在誰身上
實際承受這筆減損的,一邊是機構法人與指數型基金,也就是透過退休金、ETF間接持有Google的一般投資人;另一邊是市場心理,緊接著要公布財報的科技巨頭,都得先答同一題。
對一般使用者的影響,短期內不會出現。搜尋、Gmail、Android的操作體驗不變;會變的是節奏,AI功能上線的優先順序、廣告實驗的力度、免費服務裡廣告位置的密度,接下來每一季都會被拿到財報說明會上檢驗。這些產品端的訊號,會比股價的反彈或續跌更早給出答案。
下遊的連動也值得記一筆。AI需求沿著供應鏈往下傳,從雲端業者一路傳到終端消費電子,跨境電商的旺季出貨裡,耶誕檔期的出海主力已經換成AI硬體。若雲端資本支出因為這次重挫而放慢,最先有感的是這條鏈上的訂單節奏,而不是Google的搜尋頁面。
接下來可以核對的訊號
下一季財報先看三個數:雲端業務的成長與訂單積壓、搜尋廣告在新版頁面的變現表現、資本支出與自由現金流何時回到正值。其次看同業的答案,微軟、Meta、亞馬遜會被問同一個問題,他們的回答會決定這一天屬於Google個案,還是整個AI板塊的重估。最後看使用者端,AI搜尋功能的推送進度與廣告載入方式,會比任何法說會誠實。
5,000億美元的蒸發不會出現在任何人的搜尋結果頁上,但它會留在之後每一場財報說明會的問答裡。市場這次給出的計分方式很清楚:支出可以繼續,回收的證據要開始繳交。