 Techroomage
「最長40年」走到銀行櫃檯:新房貸已可申請,舊房貸延期各走各的路
40年房貸進入銀行實際辦理階段,工商銀行、建設銀行、交通銀行明確執行新規;本文以試算對照月付與總息的交換,分析誰貸得到、舊房貸延期的節奏分歧與後續可盯訊號。
月付減輕的幅度,比多數人直覺的少;多付的利息,則比多數人預期的多。這項工具現在已經可以實際申請。
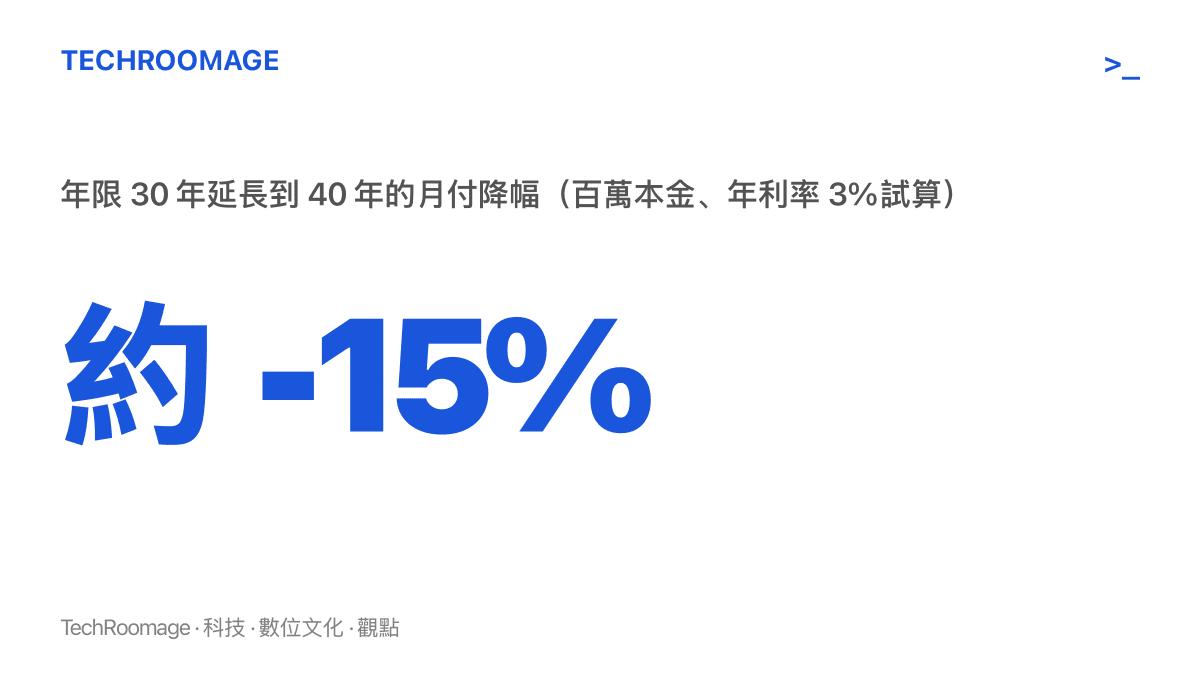
把房貸年限從30年拉到40年,直覺上像把月付壓力砍掉四分之一。實際的帳比直覺保守。以一百萬元本金、年利率3%、本息平均攤還粗略試算,30年期的月付約4,216元,40年期約3,580元,每月少繳約636元,降幅約一成五。同期間,總利息從約51.8萬元增加到約71.8萬元。
換句話說,多出來的十年,主要功能是壓低每月支出;代價放在整張帳單的尾端,分期慢慢收。而這項工具,現在已經從政策文件走進銀行櫃檯,問得到、也辦得到了。
從文件到櫃檯,隔著一通客服電話
根據界面新聞的追蹤,40年房貸已從政策層面進入銀行實際操作階段。多家大型國有銀行的客服與分行端人員確認,可以按新規辦理相關業務,工商銀行、建設銀行、交通銀行等均已明確執行。對購房者來說,這代表新政已經走出文件表述,櫃檯上問得出流程、拿得到答案。
報導同時點出兩個但書。其一,最長40年不等於人人都能貸到40年,年限最終由銀行按借款人的年齡、收入與職業條件核定;其二,已經在繳的舊房貸若想延長年限,各銀行的受理進度不一,有人已經能辦,有人還在等流程。
為什麼是現在
時機並不神祕。這一輪房市調整以來,政策工具是按順序打開的:先動利率,接著放寬頭期款,年限是最後鬆開的一道。三個工具對準同一個變數,購房當下的月付壓力。利率下調直接減少利息,頭期款降低減少需要借的總額,期限拉長則是把同一筆本金攤進更多月份。
對銀行來說,配合的理由同樣具體。月付與收入的比值,是判斷違約風險的第一道指標;期限拉長,讓同一份收入能覆蓋更高的貸款總額,等於把買得起的房價上限往上推。至於資金回收變慢、利率曝險期拉長,在目前的環境裡,屬於銀行願意承擔、也需要承擔的部分。
還有一層人口結構的背景。長年以來,銀行對房貸普遍設有借款人年齡加貸款年限的上限,常見落在65到70歲,30年期對30歲以上的購房者已經接近天花板;年限不鬆,這項工具只對最年輕的一批買方有效。年限放到40年之後,還款表很可能一路排到退休年齡之後,收入曲線撐不撐得住,比利率數字更關鍵。工資水準的官方刻度長什麼樣,可以對照近20省份社保繳費基數畫出的薪水分層再估一次。
把工具疊起來看,政策想解決的問題很單純:讓夠得著月付的人變多。至於房價本身,期限並不直接處理;它調整的是入口的門票價格,房子值多少,仍要由市場自己回答。
月付的減法,總息的加法
為什麼年限多了三分之一,月付只降一成五?因為本息攤還的結構裡,前期月付以利息為主,本金回收得很慢;攤還期拉長,等於讓本金在帳上待更久,利息按時間計價,總額自然上升。銀行沒有多收一分手續費,那是時間本身的價格。這組數字建立在3%的假設利率上,實際結果會隨核貸利率、成數與還款方式浮動,但方向穩定:期限換月付,利息隨時間增加,兩者不會同時變小。
這筆交換對誰劃算,取決於用法。把它當現金流保險的人,40年期有其道理:月付下限壓低後,收入緊的月份壓力小;收入寬鬆時可以提前還款,把總息追回來。前提是先看清往來銀行對提前還款的規則與限制。反之,如果計畫按表繳到最後一期,多出來的二十萬元利息就是實打實的成本,年限拉滿之前值得按一次計算機。
從條件推,受惠最大的是年輕首購族羣:年齡加年限有空間,收入曲線還在上升段,對月付的敏感度高於對總息的敏感度。接近退休年齡的購房者,多半仍會被年齡上限擋在門外,這也是「最長40年」與「人人40年」之間的距離。銀行端的審批口徑目前仍是關鍵變數,同一個人走進不同銀行,拿到的年限答案可能不同。
同樣是把帳單拉長,公部門與家戶的待遇不一樣。地方政府的隱性債務,有中央通報點名、問責一路問到市委書記的機制;家戶端這張四十年的帳單沒有問責對象,簽名的人自己扛到最後一期。簽約前那道試算,值得自己按一遍。
舊房貸的兩種節奏
新房貸可以直接按新規申請,舊房貸的延期是另一回事。合約要重簽,抵押登記可能要調整,銀行內部的系統與風控定價也要跟著改。一般而言,延期還要重新走一次借款人資格審核,收入與年齡條件按今天的標準再算一次。更根本的是誘因:延長既有貸款的年限,對銀行意味著本金回收更慢、利率風險更久,配合的急迫性自然比不上搶新客戶。節奏分化,是這些成本與誘因的直接結果。
對已經在繳的族羣來說,優先順序也許本來就不同。利率重定價對舊戶的影響比年限更即時,省下的金額可能在同一個量級,而且不必重簽合約。什麼時候各家銀行把舊貸延期流程統一、寫成明文,什麼時候這項政策才算對既有族羣真正可用。
接下來值得盯的訊號
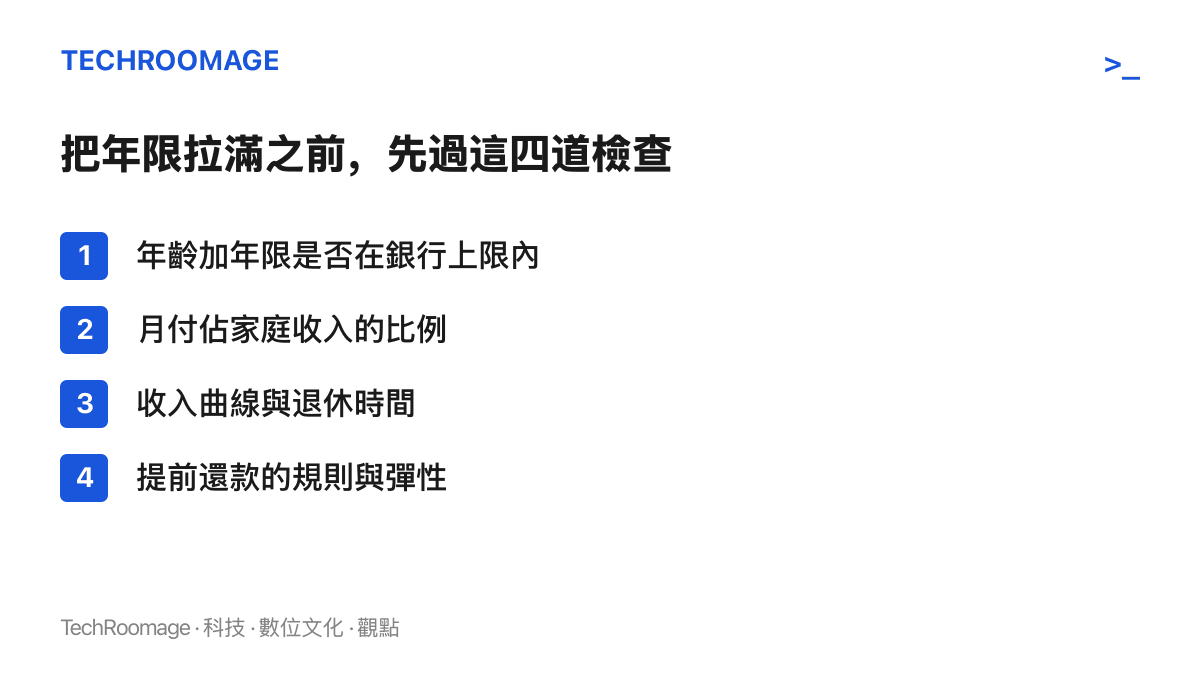
這項工具的實際成色,可以從幾個地方驗證。一看覆蓋範圍:大型國有銀行之外,中型銀行與地方銀行是否跟進,決定多少購房者用得到。二看口徑明文化:年齡與收入覆蓋這些審批條件,會不會從櫃檯的口頭答覆,變成寫進官方文件的規則。三看舊貸延期:各銀行的步調分歧會收斂還是擴大。四看配套:提前還款規則若維持寬鬆,40年期的實用價值會高一截。
政策撐住房市的意圖清楚,但期限工具能不能轉成成交量,取決於購房者對房價與收入的預期,這兩個變數都不在銀行的審批表上。回到讀者端的判斷:先分清楚自己是月付受限,還是總成本敏感。前者,40年期值得在申請時爭取,同時確認提前還款的彈性;後者,把年限拉滿之前,先看清楚多出來的利息落在帳單的哪一段,再決定要簽多久。