 Techroomage
百強佔 82 席、duanju 進維基百科:短劇出海這本帳,美國觀眾付的是大頭
10月海外短劇百強榜82部由中國平臺主投,本文從美國付費與新興市場衝量的分工、概念股的先行反應與AI壓低成本的雙面效果,整理這波出海紅利的讀法與可按月核對的訊號。
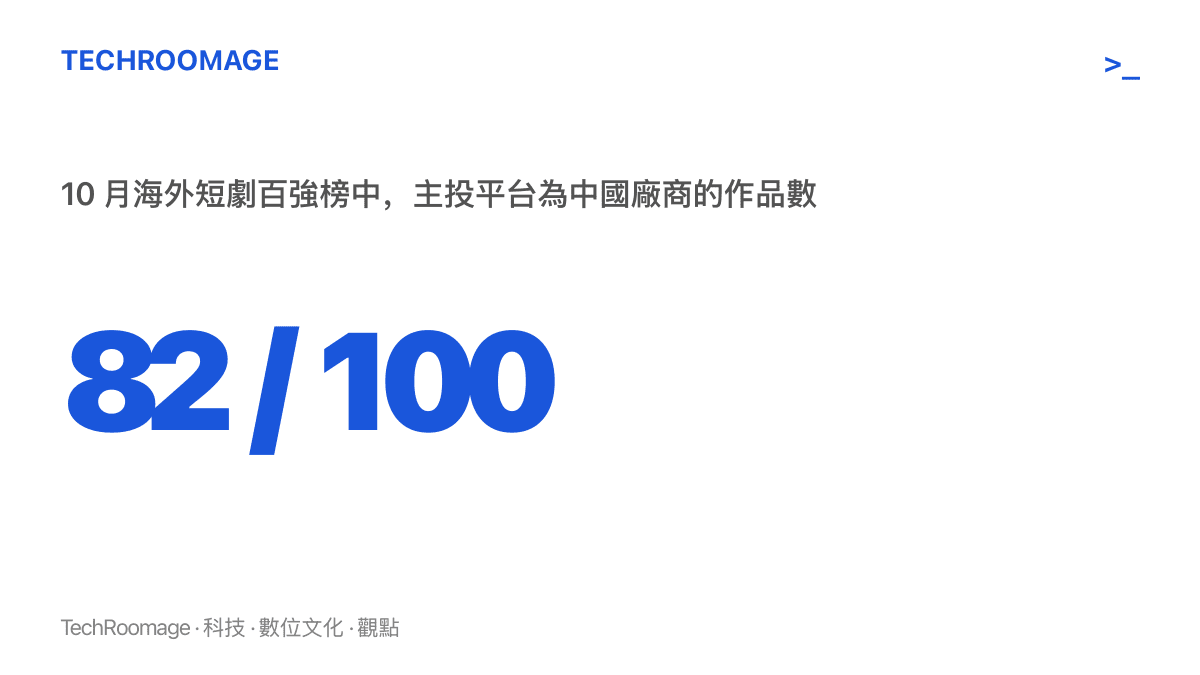
10 月海外短劇百強榜有 82 部由中國平臺主投,下載與收入前三名全數是中國 App;這門生意的分工已經成形:收入靠美國,規模靠東南亞與拉美。
一個產業的輸出大到某個程度,輸入方會直接借用原產地的語言來稱呼它。最新的例子是漢語拼音 duanju:這個詞已被維基百科收錄,成為英文世界指稱這類直向短劇的專用詞。詞先上岸,帳面跟著到。
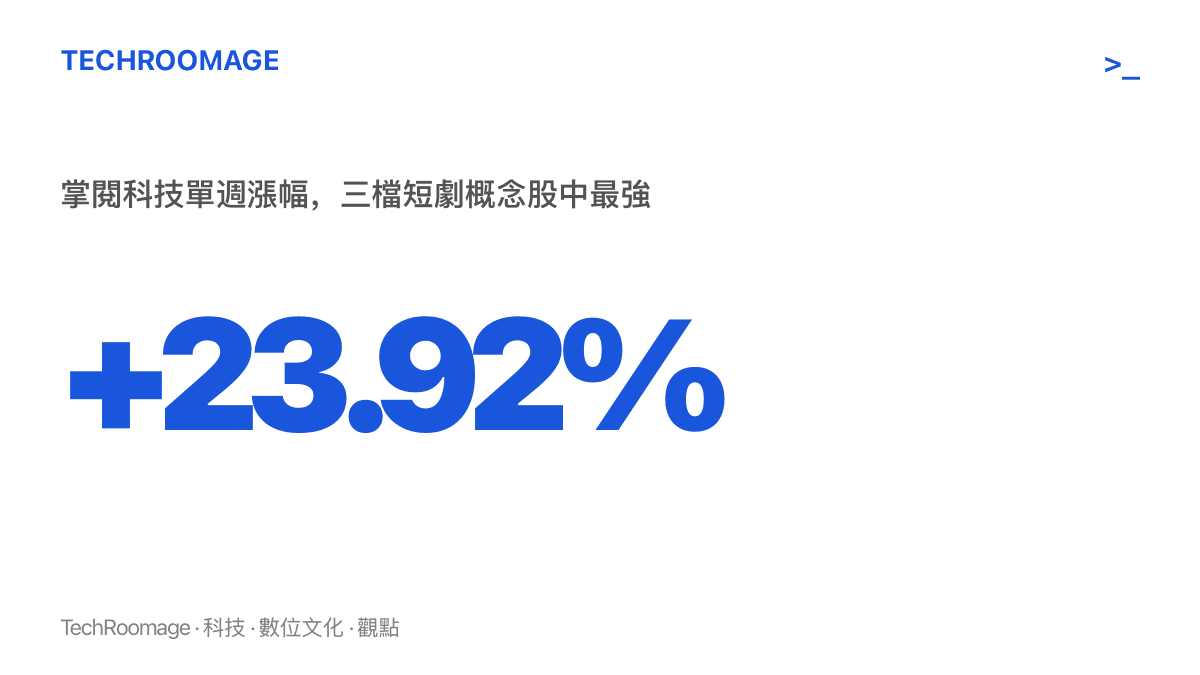
據每日經濟新聞報導,今年 10 月的海外短劇百強榜上,82 部作品的主投平臺是中國廠商;海外微短劇 App 的下載量榜與收入榜,前三名也全數由中國應用包辦。同一週,A 股短劇概念股同步走強,被媒體稱為「短劇三巨頭」的崑崙萬維、中文線上、掌閱科技,單週分別上漲 16.51%、18.44% 與 23.92%。
榜單、詞條與股價出現在同一週,順序值得記下:內容先佔滿分發渠道,語言跟著輸出,資本市場最後表態。把三者放進同一本帳,可以看出這門生意錢從哪裡來、成本往哪裡去,以及紅利期正在倒數的原因。
82 席的組成:一家平臺拿走近八成
百強榜的主投方結構,比總數更值得細看。82 席中國平臺裡,NetShort 一家佔 63 席,DramaBox 佔 9 席,兩者都是中國企業經營的短劇 App,其餘 10 席由其他中國平臺分食。換算下來,非中國主投的作品只剩 18 部,而 NetShort 的 63 席意味著,這份榜單的組成國籍,很大程度上是一家公司改寫的。
這裡的平臺需要說明。NetShort、DramaBox 屬於聚合型 App,一次上架大量短劇,常見的變現方式是單集付費解鎖、訂閱,或讓使用者看廣告換免費觀看。百強榜計算的單位是劇,實際收錢、投放廣告、經營使用者的單位是 App。因此 82 席的意義要從平臺端讀:真正在海外完成變現與營運的是少數幾個平臺,作品數量只是產能的投影。
下載與收入雙榜的前三名全數是中國應用,這一點比百強榜本身更關鍵。它表示渠道與變現兩端都被中國平臺握住:使用者從中國 App 進入,錢也回到中國 App 的帳戶。
誰在看,誰在付:兩種市場的分工
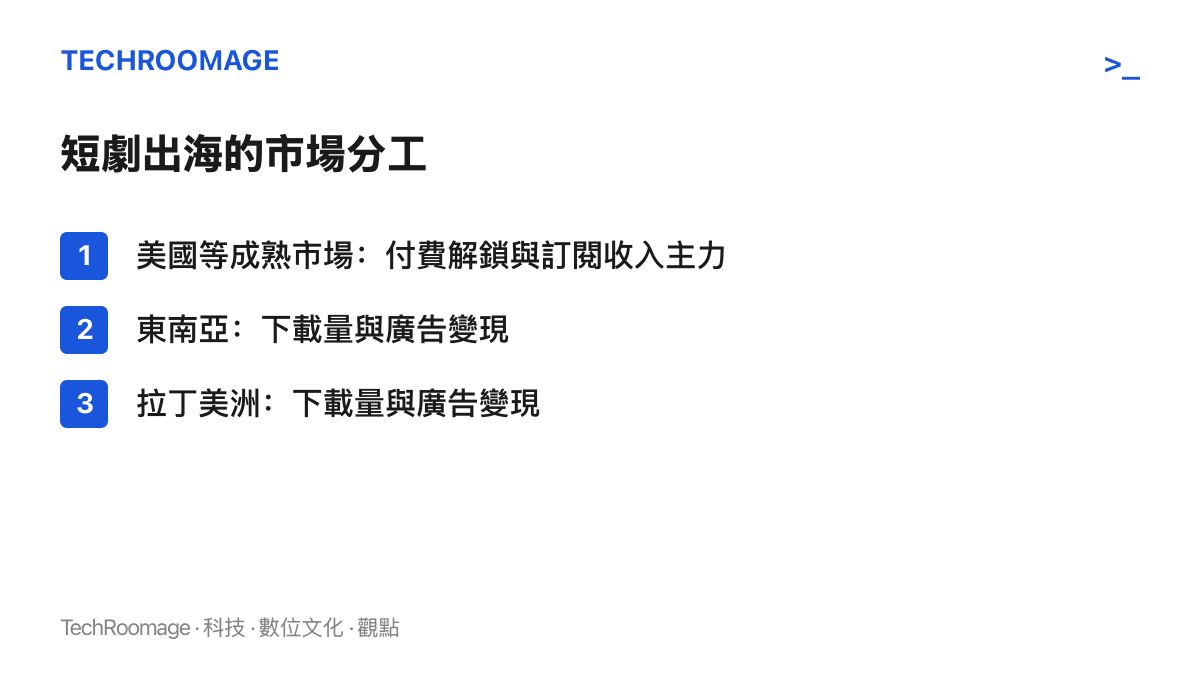
榜單只回答了供給端的問題。收入從哪裡來,要看各市場所扮演的角色,而目前的分工相當清楚:美國等成熟市場負責付費,東南亞與拉丁美洲負責規模。
美國使用者的付費習慣成熟,單集解鎖與訂閱構成多數平臺的主要收入來源;東南亞與拉美的直接付費能力有限,但下載量大、成長快,一方面以廣告變現,一方面為應用商店排名與各類榜單堆出聲量。對平臺而言,兩種市場缺一不可:少了美國,帳上沒有現金;少了新興市場,成長曲線撐不起投放預算,也說服不了資本市場。
內容端的分工同樣明確。多數作品沿用中國國內已驗證過的題材套路,經翻譯、配音、字幕處理後多市場上架,產能在國內,變現在海外。這套模式能跑起來,前提是跨市場的轉換成本夠低,而這正是 AI 工具目前改變最多的地方。
股價在同一週表態
資本市場的反應與榜單出現在同一週。崑崙萬維、中文線上、掌閱科技單週分別上漲 16.51%、18.44%、23.92%,三檔都被歸入短劇概念股。
概念股的邏輯向來是預期先行。月度榜單是落後指標,反映的是上個月已經發生的佔比;股價反應的是投資人對未來幾季的想像。A 股對熱門題材的反應速度,先前在新股一天內被定兩次價的案例裡已經看過:題材熱度與實際兌現之間,隔著一段要靠財報填補的距離。對短劇概念股來說,這段距離具體指海外收入能否真正入帳,跟上榜單與詞條所製造的聲量。
AI 在產線上壓低兩種成本
AI 對短劇出海的作用,可以概括成兩種成本的下降。
第一種是把一部劇送到另一個語言市場的成本。翻譯、配音、字幕過去需要外包給各市場的團隊,如今多數環節可由工具完成,一部作品推出西語、葡語版本的速度大幅加快。東南亞與拉美能成為規模市場,前提正是多語言版本夠便宜,這一點 AI 直接兌現。
第二種是內容本身的生產成本。從劇本輔助到生成畫面,工具讓試錯週期縮短、供給增加。這對個別平臺是利多,對市場整體是壓力:當所有競爭者都用同一套工具快速生產,題材套路的儲存期限就變短,單部作品的收入高峯來得快,去得也快。
使用者的觀看時間有限,上架的劇變多,每部分到的時間就跟著變少。平臺只能更依賴廣告投放,把內容主動推到使用者面前,而投放價格由所有競爭者一起喊上去。
紅利期的壓力從哪裡來
回到最常被問到的問題:紅利期還有多久。與其估一個日期,不如看壓力的方向。
最直接的是流量成本。短劇 App 的新使用者多數靠投放買來,渠道集中在少數國際廣告平臺。榜單越滿,代表越多平臺在同一批渠道上競價,取得一個付費使用者的成本只會往上走。當投放支出喫掉獲利,沒有自有流量的平臺會最先出場。
其次是供給同質化。復仇、逆襲、隱藏身分的富豪,這些套路被複製的速度,遠快於被更新的速度。差異化空間縮小,使用者對單一平臺的忠誠度下降,而換一個 App 的成本接近零。
門檻下降本身也是壓力來源。AI 壓低了中國平臺的成本,同時壓低了所有人的進入門檻,包括海外本地團隊與大型內容公司。當本地競爭者用同樣的工具,生產更貼近當地文化的作品,中國平臺的套路優勢就會被稀釋。
遊戲產品提供了對照。《影之刃零》上市兩個月後海外收入佔比過半,收入重心快速外移的前提,是產品品質先在全球市場站穩。短劇的題材容易被複製,護城河相對淺,能撐多久,取決於內容差距何時被追平。
可以按月核對的訊號
與其等紅利期結束再回頭檢討,有幾個月度訊號可以先盯著。
百強榜的中國席次是基本盤。82 席往上走,代表產能與集中度同步擴張;席次停滯或下滑,通常表示本地內容開始分食。NetShort 的 63 席尤其值得追蹤,單一平臺佔比如此之高,擴張與風險都繫於同一家身上。
雙榜排序的變化比單月名次更有資訊量。下載榜反映投放力道,收入榜反映付費留存;當下載榜仍由中國 App 包辦、收入榜開始出現本地產品,就是分工被改寫的早期訊號。
內容組成是另一個觀察點。翻譯上架與本地原創的比例,如果從搬運轉向在地製作,代表競爭軸線從產能移向內容貼合度,那通常是紅利期後段的特徵。
對一般觀眾,這波榜單代表直向短劇的全球供給已經成形,往後在手機上滑到的下一部,很可能就來自這 82 席的其中之一;對內容從業者,翻譯、配音、後製等環節的報價正被工具改寫;對關注市場的人,維基百科裡的 duanju 詞條比任何一份研究報告誠實,它記錄的是已經發生的事,而紅利期這種東西,永遠要往前算。