 Techroomage
獎金發了一百二十多年,本金多出兩百倍:諾貝爾基金差點破產,才學會投資
以 2026 年諾貝爾獎頒獎週的熱度為起點,回顧諾貝爾基金從只能買公債定存導致購買力萎縮,到免稅與投資解禁後轉向股債與不動產多元配置的百年財務史,並整理其支出紀律與永續基金模式對讀者的可用判斷。
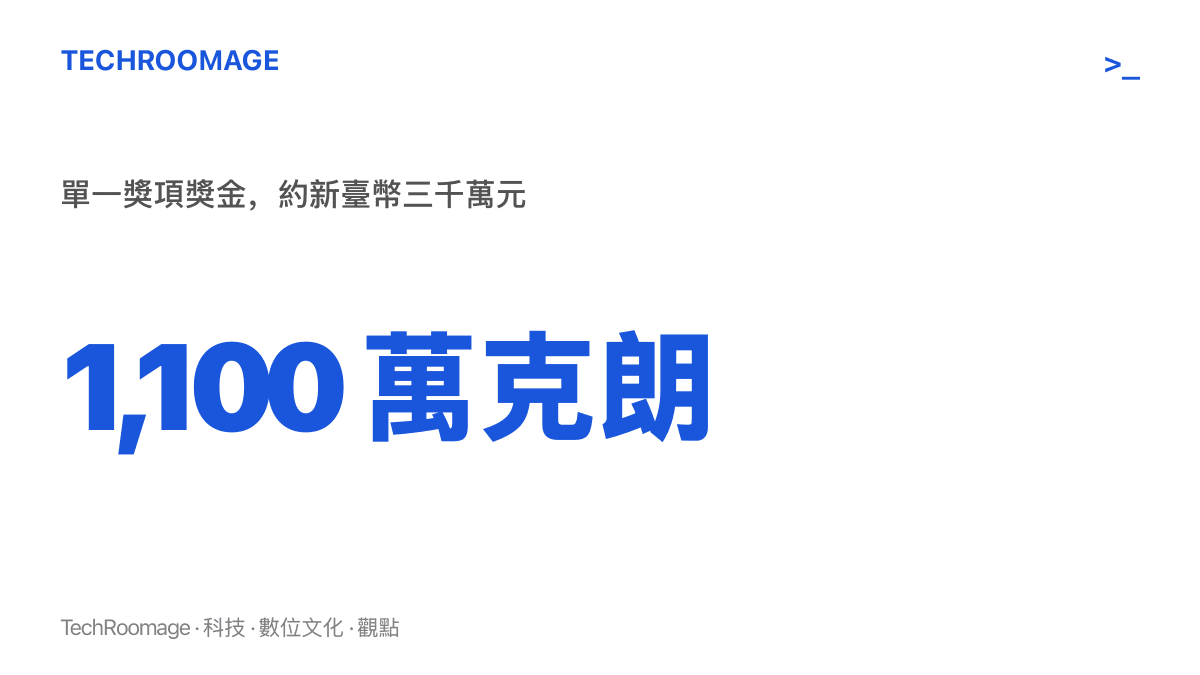
10 月上旬,斯德哥爾摩與奧斯陸照例進入諾貝爾週,各獎項陸續揭曉,單一獎項獎金自 2023 年起維持在 1,100 萬瑞典克朗,約合新臺幣三千萬元。頒獎季一到,B 站上那個老題目就會跟著回溫:搜尋「諾貝爾基金為何能盈利一百多年」,排在最前面的一支影片上傳不到兩天,播放已超過 17 萬;去年一支標題掛著「狂賺 200 倍」的解讀,也累積了 4.5 萬播放。
影片講的數字大致經得起對帳。阿爾弗雷德·諾貝爾 1895 年在遺囑裡撥出的遺產約 3,100 萬瑞典克朗,如今基金會市值在 62 億克朗上下(2023 年底數字),名目增值恰好兩百倍左右。獎發了一百二十多年,本金沒有變薄,反而變厚。但把時間軸拉開就會看到,這條成長曲線的中段有一道很深的凹槽:這筆基金曾經離破產很近,而且是先被諾貝爾自己的設計困住,才學會投資。
遺囑要它只花利息,這條規則先餓了自己
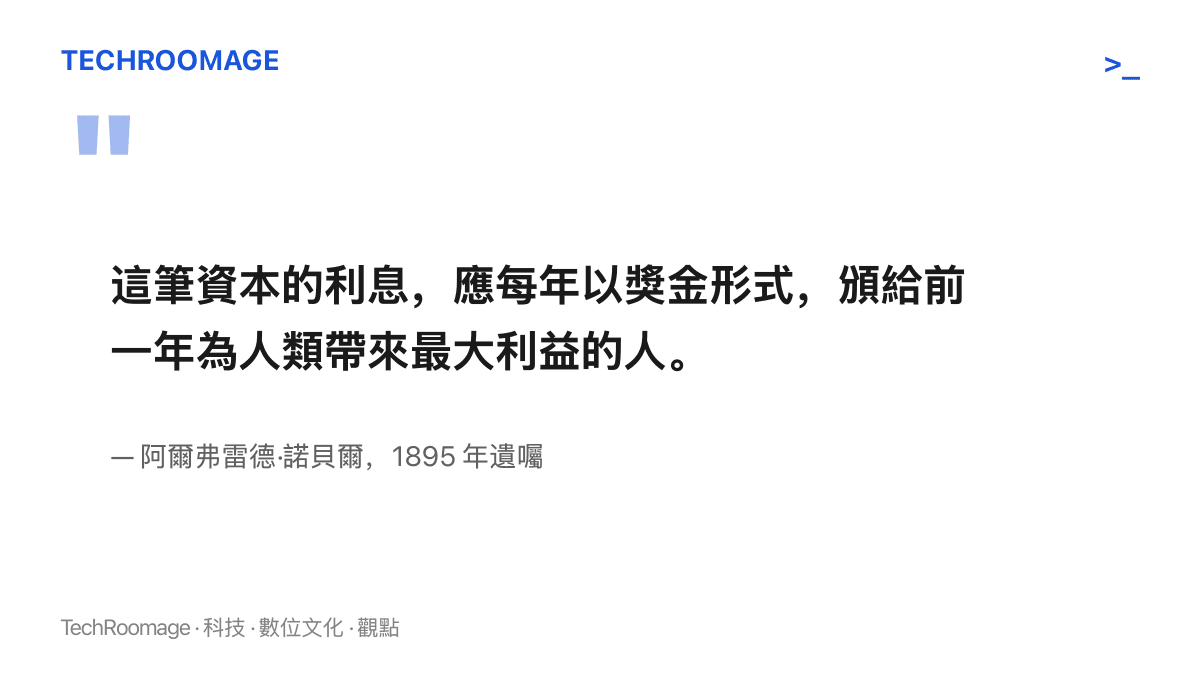
1895 年 11 月 27 日,諾貝爾在巴黎簽下遺囑,交代將絕大部分遺產設立基金,每年把這筆錢產生的利息,頒給前一年為人類帶來最大利益的人,分為物理、化學、生理學或醫學、文學、和平五個獎項。次年 12 月他逝世,基金會於 1900 年成立,1901 年發出第一屆獎,單項獎金 15 萬克朗,差不多是當時一位大學教授十幾二十年的薪水。出手之闊,讓這個獎從第一年就自帶分量。
遺囑的本意是本金永續、只花利息。問題出在「利息」兩個字在二十世紀初的執行方式。基金會成立時的章程,把受託責任落成白紙黑字的限制:只能投資「安全證券」,也就是各國政府公債與銀行定存。公債直到今天仍是政府大額支出的慣常籌資工具,中國這兩年以三千億元特別國債支付的以舊換新補貼就是一例;差別在於,百年前的受託人把公債同時當成零風險的收益來源。
這個安排在承平年代勉強運轉,第一次世界大戰之後就撐不住了。通膨逐年喫掉固定利息的購買力,基金會的收益還得繳稅,而章程禁止投資股票與不動產,等於把所有能抗通膨的資產都排除在外。到第二次世界大戰結束前後,獎金的實際購買力只剩 1901 年的三分之一左右,基金會那段時間壓低過獎金,也變現過資產應付開銷。用今天的話說,這是一套把「安全」定義得太窄的制度,而這個定義本身成了最大的風險來源。
兩個免稅決定,把基金從牀上拉起來
轉機來自政府。1946 年,瑞典立法給予基金會免稅地位;1953 年,美國也豁免了基金會在美國投資的稅負。免稅本身救不了投資限制,但基金會在同一時期先後取得投資股票與不動產的自由。1950 年代初,基金市值換算成美元只剩幾百萬,是它一百多年歷史裡最瘦的時候。
之後的劇本不難猜:戰後股市長期多頭、瑞典經濟擴張,加上免稅後的複利完整留在帳內,基金規模在 1990 年代末回到數十億克朗。2000 年代起,基金會進一步把大部分資產交給外部專業經理人,配置轉向現在這套多元組合。
重點不是換了一套更聰明的選股,而是換了一個對「受託責任」的定義。1900 年的章程認為,安全等於公債與定存;1953 年之後的基金會認為,安全等於百年後還發得出獎金,寧可承受股市波動,也要保住長期購買力。這個觀念轉身,是整個故事裡報酬率最高的一步。
現在的錢放在哪裡
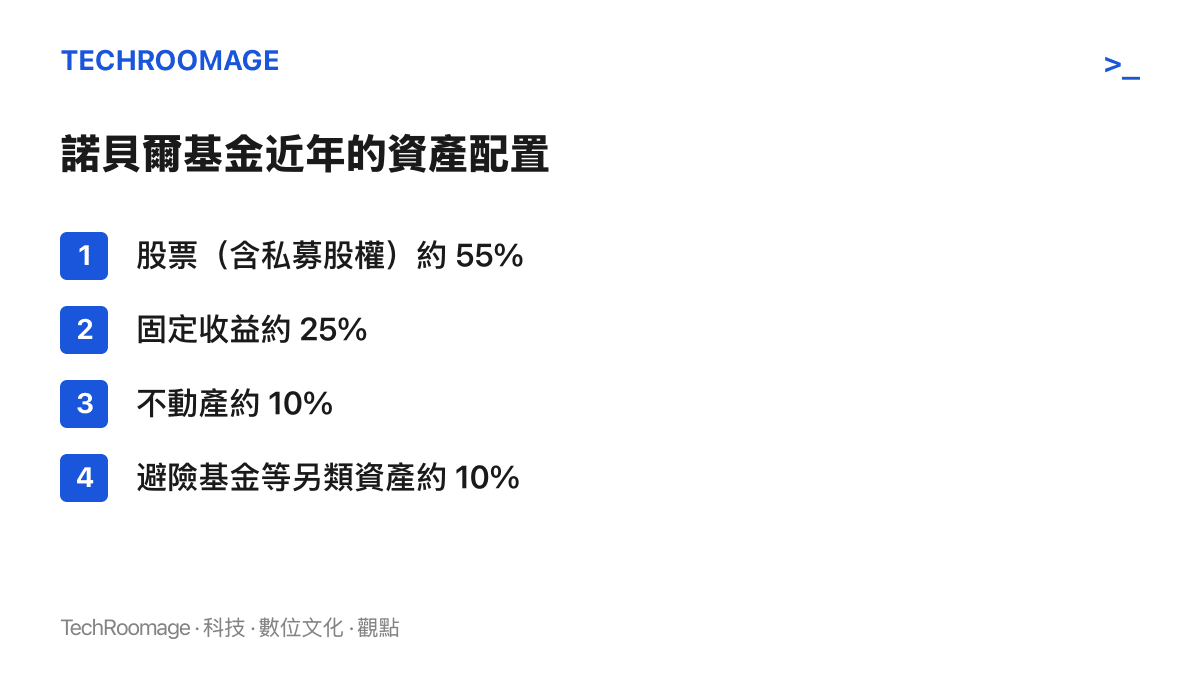
依基金會近年年報,資產大致分四塊:股票(含指數型基金與私募股權)約佔 55%,固定收益(公債、公司債與新興市場債)約 25%,不動產約 10%,避險基金等另類資產約 10%。基金會自訂的長期目標,是扣掉通膨後每年實質報酬 3% 以上;每年支出,也就是各獎項獎金加上基金會營運費,控制在資產的 3% 上下。
這個數字結構可以這樣理解:只要長期實質報酬高於支出率,本金就會在發獎的同時緩慢變大。2021 年底基金市值約 61.5 億克朗;2022 年股債雙跌,市值縮到 58 億左右,獎金照發;2023 年市場回升,市值回到約 62 億,獎金同步調高至 1,100 萬。靠資產本身的報酬支付開銷、本金持續滾存,這個邏輯與我們先前用盤商比喻解釋的存款與貸款之間的利差生意,同屬金融世界最古老的生計方式,只是規模與時間尺度不同。
另一個容易被忽略的細節:1969 年才增設的經濟學獎,獎金由瑞典央行另行出資,不動諾貝爾的遺產。嚴格說來,遺產直接支撐的是五個獎項,經濟學獎是掛在同一個品牌下的鄰居。
2012 年砍獎金兩成,是這套制度的驗收
支出隨資產浮動,說來容易,做起來最難。諾貝爾基金真正被驗收的一次發生在 2012 年:金融海嘯與歐債危機接連傷了資產負債表,基金會宣布把獎金從 1,000 萬克朗砍掉兩成至 800 萬,待市況回升後再逐步調回,2023 年站上 1,100 萬。
那一刀值得單獨看。許多同類的永續基金、家族信託與慈善基金,最後不是死於投資失敗,而是死於支出剛性:對外承諾過的獎助金額不好意思調降,市場下跌時照樣發,本金被侵蝕後進入惡性循環。諾貝爾基金在 1920 年代差點走進同一條路,當時它沒有主動砍支出的餘地,只能被動變現。2012 年那次的意義,在於證明基金會真的願意在全世界鏡頭前把獎金降價,而獎項的公信力並沒有因此受損。
名氣最大,規模其實不大
橫向看一眼,更清楚這套制度的分量。62 億瑞典克朗換算約 6 億美元;哈佛大學捐贈基金規模在 500 億美元上下,挪威政府石油基金以兆美元計。諾貝爾基金在永續基金的世界裡是中小型選手,卻是最早、也最有名的一次完整示範:支出率壓在長期報酬之下,資產跨類別分散,獎金金額可以調整。美國大學捐贈基金後來發展出的各種模式,基本都在這個框架內變化。
換句話說,值得抄的不是它買了什麼,而是它先後放棄了什麼:放棄固定收益等於安全的假設,放棄獎金金額不能動的慣性,放棄把短期波動當成真正風險的直覺。
讀者可以帶走的判斷
把百年史壓縮,對一般讀者有兩個可用結論。其一,在以十年為單位的尺度上,最大的風險往往藏在「最安全」的配置裡:固定利息跑輸通膨,是諾貝爾基金差點破產的數學原因,也是它後來把一半資產放進股票的原因。其二,紀律比眼光重要:3% 上下的支出率、浮動的獎金、跨資產的分散,每一條單看都不起眼,組合起來才有一百二十多年後的第 126 屆頒獎週。
若想持續追蹤,訊號也現成。基金會每年三月發布年報,公布市值、報酬率與支出率;獎金金額則在每年頒獎前後確認,是否調整直接反映前一年市況。下一次再看到「諾貝爾基金如何賺錢」的影片爆紅,可以順手對一下年報原始數字,那是比任何解讀影片都新鮮的一手資料,也是判斷各種說法成色的最快方法。