 Techroomage
貼一個百分點,先劃一道一百五十萬的線:房貸貼息趕在國慶前上路
中國居民購房貸款貼息政策自10月1日起實施,本文整理1個百分點貼息的換算方式與首套、面積、總價等門檻,並檢視短影片解讀間的數字矛盾與總價上限圈出的受益範圍。
貼息掛在10月1日起辦理的購屋貸款上,能領的是首套、小面積、低總價那一批;「實施期一年」與「最高省近5萬」是兩件事,短影片常把它們混在一起講。
政策公布後十幾個小時,B站搜尋「房貸貼息」,結果頁已經被1到3分鐘的短影片填滿。標題各自站隊:有人喊「最高省近5萬元」,有人稱「年輕人福音」,也有房產類創作者直接潑冷水,說一線城市這次沒戲。同一項政策,上線第一天就長出好幾套對不上的數字。
事情本身並不難講。10月1日起,中國對居民購房貸款實施貼息,幅度1個百分點,政策實施期暫定一年。央視頻、環球網、大象新聞等帳號在同一天發布要點。真正值得分開來看的,是門檻怎麼畫、錢補給誰,以及那些互相矛盾的解讀各自錯在哪裡。
四道門檻,兩個容易讀岔的數字
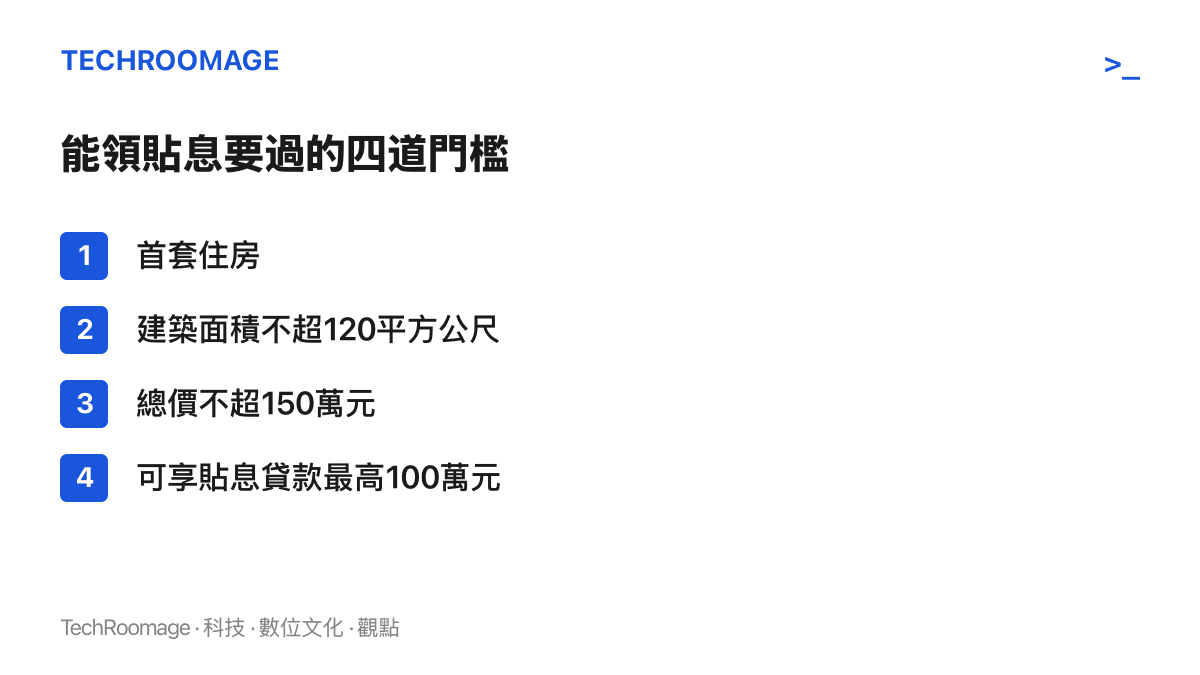
從各媒體整理的要點看,能享受貼息的貸款要同時過幾關:借款用於首套住房;建築面積不超過120平方公尺;房屋總價不超過人民幣150萬元;可享貼息的貸款規模最高100萬元。面積與總價兩道門檻出自大象新聞的要點影片,貸款上限由南方Plus給出,創作者燕趙樓市石家莊則把這些條件濃縮成「四個條件」,與媒體口徑大致對得上。
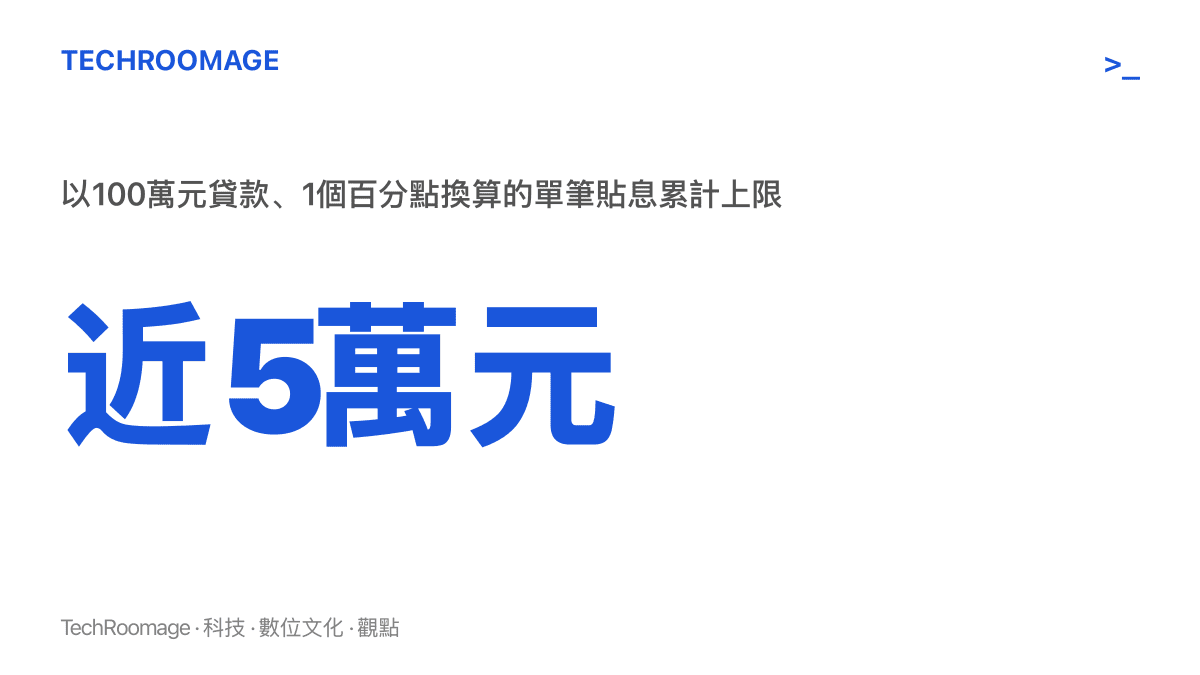
再來是兩個常被混著講的數字。按100萬元貸款、1個百分點換算,一年的貼息大約1萬元;要累計到「近5萬元」,時間跨度得接近五年。所以「政策實施期暫定一年」講的是入場窗口,在這一年內辦理的購屋貸款才有資格;單筆貸款整個還款週期累計省下的額度,上限接近5萬元。兩個數字講的是不同維度的事。短影片標題多半只挑響亮的那個,創作者我就是心淨的標題直接把貼息寫成「為期5年」,算術上對得起來,讀法上卻容易讓人以為政策跑一年、補助也只補一年,或者反過來以為政策一管五年。至於貼息怎麼撥付,是逐月抵掉月供裡的利息,還是按年結算返還,要等官方細則公布。
為什麼用貼息,而不是直接降息
這批政策並非單發。同一天出現的解讀影片裡,非非一財與爽姐講財都點到另外兩個工具:PSL利率下調,資金投向基礎設施建設,影片裡稱作「六網建設」;另外是支持科技領域的再貸款擴容。爽姐講財把整套組合描述成貨幣與財政協同的定向「降息」:買房靠貼息,基建靠PSL,科技靠再貸款。
貼息的運作不難理解。購屋人照合約利率繳利息,財政再把其中1個百分點補回去。受益範圍、金額上限、期間長短,三樣都能事先框定,每一塊錢補到誰身上,帳面清清楚楚。直接下調房貸利率做不到這種程度,利率一動,新增貸款和存量貸款一起受影響,資金流向與政策成本都難以控制。創作者川三石的判斷更進一步:貼息上路後,年內全面降息的可能性已經不大。先把錢精準補給指定人羣,再談要不要動全局利率。
時機也經過安排。生效日就選在10月1日,卡進國慶看房檔期與「金九銀十」的尾段。正式拍板之前,市場上已有相關傳聞流傳,地產啟示錄的影片標題直接寫著「小作文的購房貼息落地了」,傳聞在前面跑,正式公告在後面把細節補齊。
把時間軸拉寬一點,同一個月裡消費信貸那頭是相反方向的動作,三大電信同步停辦金融分期購機把手機分期的貸款通道收了起來;購房端卻迎來財政補利息。信貸的閘門往哪邊開、往哪邊收,兩條消息擺在一起看,比單看任何一條都更清楚。
一百五十萬那道線,圈住了誰
幾道門檻裡,資訊量最大的是總價上限。150萬元以內、120平方公尺以下、首套,這個組合指向的房源,在多數二三線城市與縣城是市場主力;放到一線城市,同時滿足總價與面積條件的住宅接近絕跡。創作者我是雁姐的標題一句話講完這個結論:「這次房貸貼息,一線城市沒戲。」鄭州房產老劉的說法更直白,說政策「只幫窮人,不幫富人」。
同頁搜尋結果裡還有一條訪談影片,標題寫著深圳、貸款100萬元、搬家11次。貸款額度剛好貼著貼息上限,人也在大城市,但深圳的房價讓「總價150萬以內」這個前提很難成立,這個故事與貼息之間隔著那道線。畫線的用意不難猜:補貼導向首次購屋、自住、中低總價的市場,也就是庫存壓力最大、成交最需要推一把的那一層。一線城市總價高,同樣1個百分點相對房價的比例小,政策沒把力氣放在那裡。北京會不會有地方版加碼,已經有影片在討論,但目前已公布的口徑裡,一線城市不在名單上。
圈外還有一批人:已經在繳房貸的購屋人。從已公布的表述看,貼息掛在10月1日起的購屋行為上,存量貸款不在這次的帳本裡。珠海房產黃同學的影片標題「一大部分人沒法享受貼息」點的就是這件事:政策補的是準備進場的人,已經上車的人這次沒有拿到新的禮物。
數字打架的資訊場,錯在哪裡
回到開頭那一頁搜尋結果。政策公布後十幾個小時,幾十條解讀影片同時上線,彼此矛盾的地方不只一處。「暫定一年」與「為期5年」混著出現;矩陣投研的標題寫「央行降息+房貸貼息」,川三石卻說年內全面降息已無可能;直男Talk喊「年輕人福音」,早房分享俞宏勝問的是「你會不會失望」。還有影片直接教學「貼息如何最大化利用起來」,急著替細則還沒公布的政策算帳。
這類混亂有個共同來源:單一數字喊得響,組成拆不開,結論就會各說各話。類似的帳目爭議,我們在外送訂單實收帳目的討論裡見過一次,25元訂單實收6元出頭的截圖,要把費用逐項拆開,才談得上誰拿了什麼。貼息也一樣,聽到一個「5萬」,先問這是幾年累計、以多大貸款為基礎,兩個問題一答,大半的標題修辭就失效了。
面對這類政策,核對順序大致三步。先把四個數字分開:政策實施期、貼息年限、貼息幅度、貸款上限,各指各的事。再核對自己是否在門檻內:是否首套,面積與總價過不過線,貸款會不會超過100萬元。最後等官方細則,確認撥付方式與辦理流程。短影片適合快速知道有這回事,但金額與資格這種要寫進合約的事,值得回到文字細則逐條核對。
國慶檔之後,可盯的訊號
接下來幾週有幾個觀察點。先看官方細則怎麼寫貼息年限與撥付方式,那會決定「最高省近5萬」的實際成色。再看國慶檔的看房與成交數據,一年窗口開在購屋旺季正中間,有沒有拉動,半個月內就會反映在數據上。地方是否跟進加碼是另一個變數,被總價線擋在外面的一線城市,地方版補貼會不會補上這個缺口,影片裡已經有人開始問。最後是政策期屆滿的問題,暫定一年意味著明年秋天要重新決定延續或退場,同批的PSL與再貸款投放節奏,也可當作這套組合力度的對照。
對門檻內的購屋人來說,這是一年窗口內掛在合約上的折扣,每年大約1萬元,是可以算得出來的金額。對門檻外的人,這項政策最有資訊量的部分反而是那道線本身:財政願意補貼的購屋行為長什麼樣子,官方已經用首套、120平方公尺與150萬元三個條件寫明白了。