 Techroomage
手機0元、貸款照辦:中國三大電信同步停辦金融分期購機
手機0元、貸款照辦:中國三大電信同步停辦金融分期購機
9月24日起,中國移動、中國電信、中國聯通全面停止受理0元購機等金融分期購機業務的新增辦理,恢復時間未定;藏在0元標價裡的貸款實質,是這門生意走到盡頭的主因。
兩個日期,相差六天
9月24日與9月30日。前者是中國三大電信業者同步暫停0元購機等金融分期購機業務的日子,後者是金融行銷新規正式施行的日子。兩者相距六天,而「恢復時間未定」的說法,讓這次停辦看起來更接近退場,而非促銷檔期之間的空檔。
把時間點擺在一起,這次行動的性質不難判讀。三家業者同一天收掉同一類業務,而且選在新規生效之前動手,說明這是合規決定,還是算過帳的合規決定:若等到9月30日之後繼續承作,過去靠話術帶過的揭露義務就會變成硬約束,違規成本由業者自己承擔。先下架,等於先把風險停在自家帳上。
範圍也值得留意。這次暫停針對的是「新增辦理」,已簽約用戶的合約照常履行,月費照繳、分期照還。真正被關上的是這門生意往後的入口;既有合約的爭議,則會隨著合約期陸續到期,在投訴系統裡再延燒好一陣子。
「0元」的標價裡,裝了什麼
要理解它為何走到今天,得先還原這個產品的實際結構。
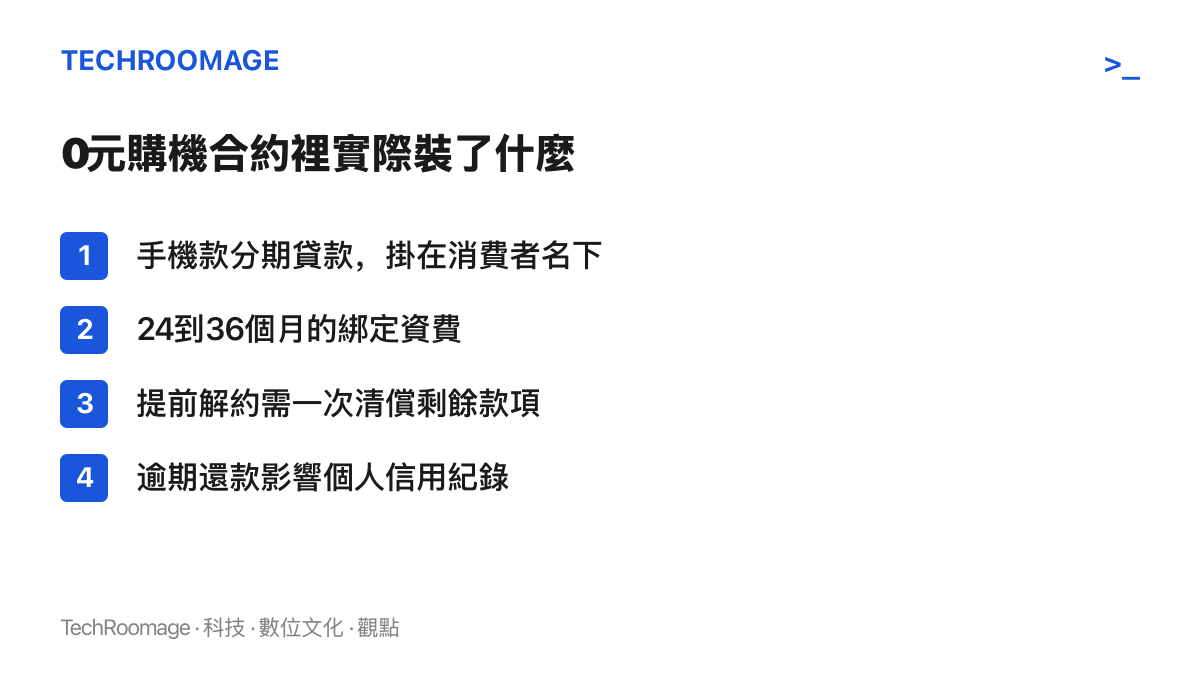
消費者在門市聽到的版本是:手機0元帶走,每個月繳話費就好。實際運作則是另一回事。手機的錢由金融機構或消費金融平臺以分期貸款形式先行支付,債務掛在消費者名下;作為交換,消費者簽下24到36個月的綁定資費,月租通常高於同級的裸號方案;業者再把部分金額按月返還或抵扣,在帳面上湊出「0元」的觀感。
這個設計裡各方各取所需。手機廠出貨,金融方賺分期利息與客源,電信業者拿到長約用戶與穩定話費,門市通路賺傭金。帳面上皆大歡喜,被系統性淡化的只有一個環節,就是消費者本人的知情權。
投訴的典型劇本幾乎都從這裡開始。有人申請房貸時被銀行問起名下一筆用途不明的貸款,有人提前解約才被告知必須一次清償剩餘款項,有人遲繳幾天就在信用紀錄留下紀錄。他們的共同點是:簽約當下以為自己在辦優惠,不曉得自己在借錢。近年金融消費爭議屢屢成為輿論焦點,從重疾險投保十年後的拒賠糾紛到0元購機的貸款投訴,引爆點都很類似:消費者在簽名的那一刻,看不見合約裡最關鍵的條款。
新規生效前,先把風險下架
9月30日施行的金融行銷新規,直接改變了這套話術的生存條件。新規對金融產品行銷的揭露要求與銷售流程規範明顯收緊,過去門市把貸款包裝成優惠、把簽約包裝成領手機的做法,在新的合規標準下難以為繼。
對業者來說,這門生意的帳很快就算不下去了。0元購機能帶來的,是傭金收入與新簽用戶;它付出的,是投訴量、監管關注與品牌信任的折損。當合規風險隨新規落地而具體化,這個模式從拉新工具變成燙手負債,停辦只是把止損動作做完。
把帳攤開,這兩年已經是跨產業的共同方向。外送平臺一筆訂單的實收與費用組成被攤開檢視之後,金融行銷也走向同一個標準:消費者有權在簽名之前,知道這筆交易裡有誰在收錢、收多少、收多久。0元購機的商業模式,恰恰建立在這件事的相反面上。它依賴的從來都是消費者不知道自己簽了什麼。
用戶見頂之後,長合約鎖不動人
就算沒有新規,這門生意的地基也在鬆動。
0元購機的商業邏輯,本質是用一部手機的誘惑,換取用戶兩到三年的在網時間。這個交換要成立,前提是用戶值得鎖、也鎖得住。中國電信市場早已進入用戶總數見頂的階段,行動電話用戶數超過人口數,新增紅利耗盡,業者之間的競爭從搶新客轉為搶彼此的既有用戶。
問題在於,搶既有用戶的武器恰恰是低門檻轉移。2019年底攜號轉網在全中國落地(概念上接近臺灣的攜碼轉臺),用戶不必換號碼就能換業者,長合約的鎖客效果因此打折:合約留得住想走的人一時,留不住他們的抱怨。被綁住又心懷不滿的用戶,往往正是投訴與負評的主要來源。用一部手機換一個滿腹牢騷的客戶,這筆帳在增量時代算得過,在存量市場算不過。
還有一層背景:5G換機潮的高峯已過,靠電信補貼拉動終端出貨的空間跟著收縮。當手機拉不動新客,0元購機在產品組合裡的位置自然邊緣化。新規決定了它退場的時間點,至於退場本身,市場結構早已給出答案。
兩種0元:補貼與信貸
臺灣讀者對0元手機並不陌生。2G到4G年代,臺灣電信門市一樣貼過0元機海報:綁高資費或預繳話費,手機0元帶走。但兩岸的0元,是兩種不同的東西。
臺灣版的0元手機是補貼制。電信業者吸收手機成本,靠合約期內的月租費回收,用戶提前解約付違約金,全程沒有貸款,個人信用紀錄也不進入交易。它的毛病是資費結構不透明、解約金計算複雜,後來主管機關要求業者揭露手機補貼金額與解約金計算方式,這類方案在帳目透明化之後逐步退場。但它從頭到尾,是電信業者與用戶之間的帳。
中國這波的0元購機則是信貸制。手機的錢是真實借貸,放款方是金融機構,債務人是消費者,電信業者在交易裡扮演場景與通路。補貼制的風險由業者吸收,信貸制的風險落在消費者的信用報告上。同樣一張0元海報,一張的代價是違約金,另一張的代價是一筆貸款。
這個區別也是往後判讀任何「0元」「免費領」方案的最快工具:先問錢從哪裡來。如果是業者自己吸收差價,重點看資費與解約條件;如果引進了第三方放款,就要按貸款的標準檢視:利率、期數、提前清償的方式、逾期後果,一項都不能省。
停辦之後,誰受影響
短期內感受最直接的是門市通路。0元購機屬於高傭金業務,入口關閉後,第一線的推銷火力勢必轉向其他綁約方案,消費者在櫃檯聽到的話術會換一批,綁約的邏輯則會留下來。對仰賴電信通路出貨的手機品牌,尤其集中在入門價位的機型,少了一條出貨管道,通路策略需要重排。對提供分期的金融機構來說,一個高頻消費場景收縮,取得客源的成本往上加。
對一般消費者,這次的影響偏向正面:一個容易讓人在不知情下背貸款的入口被關上了。已簽約的用戶要留意的是,暫停的只是新增辦理,既有合約的權利義務照舊,對合約內容有疑問,申訴管道不受這次停辦影響,該用還是要用。
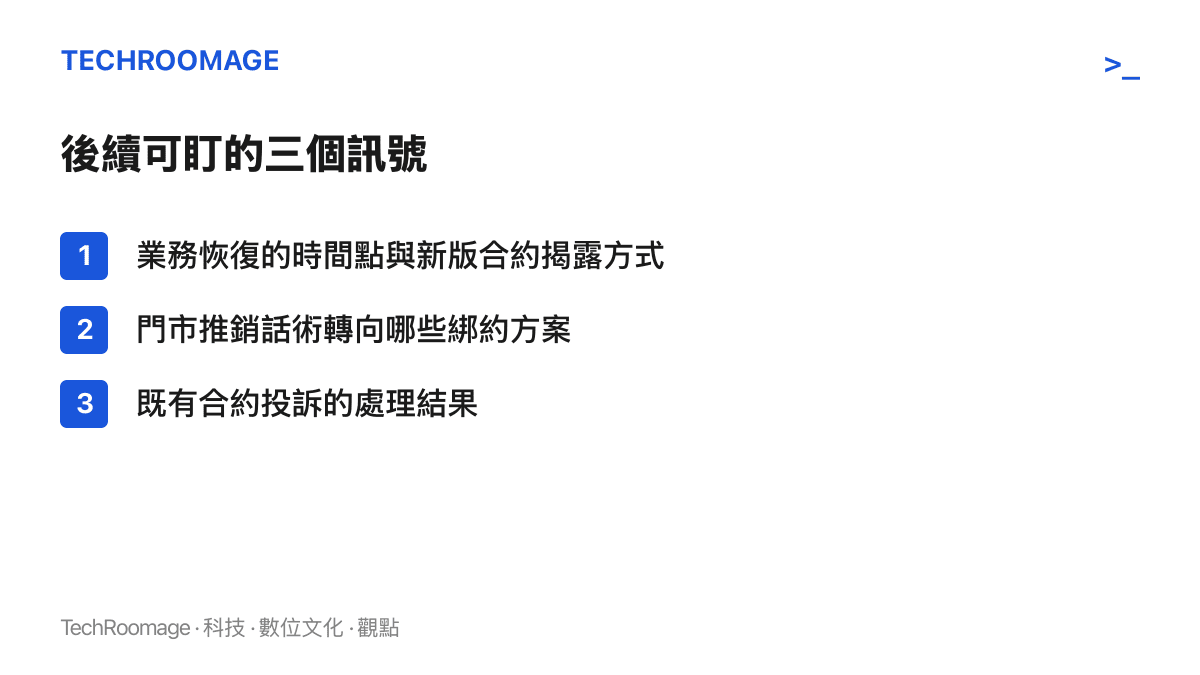
後續值得盯的訊號有三個。其一是恢復的時間與形式:若以揭露完整的新分期方案回歸,代表這個需求被留下來整頓;若遲遲不恢復,它就會被歸檔為特定年代的產物。其二是門市話術的轉向:補貼換名稱、贈品升級、資費重新包裝,舊邏輯經常換個說法續命,重點看新話術裡有沒有第三方放款的影子。其三是主管機關對既有合約投訴的處理態度,這決定了龐大存量合約最後怎麼收尾。
這次停辦把一件事說明白了:優惠可以繼續給,前提是先把話講清楚。往後在任何門市遇到標價為零的東西,檢查順序不變:先找合約裡的放款人,再讀資費與解約條件,最後才輪到比較優惠本身。這個順序,在0元購機退場之後依然適用。
SLUG: china-telcos-zero-yuan-phone-financing-suspension-analysis DESC: 中國三大電信業者自9月24日起全面停止受理0元購機等金融分期業務的新增辦理,本文從隱瞞貸款實質的投訴積累、9月30日上路的金融行銷新規,以及用戶總數見頂後長合約鎖客失效的市場結構,整理這門生意退場的原因與後續可盯訊號。 TAGS: 商業, 分析, 電信資費 CATEGORY: 商業 TYPE: 分析