 Techroomage
6.3 萬片縮成 6 千片:JASM 二廠改產 3nm 獲準,熊本從量產基地換成先進製程前哨
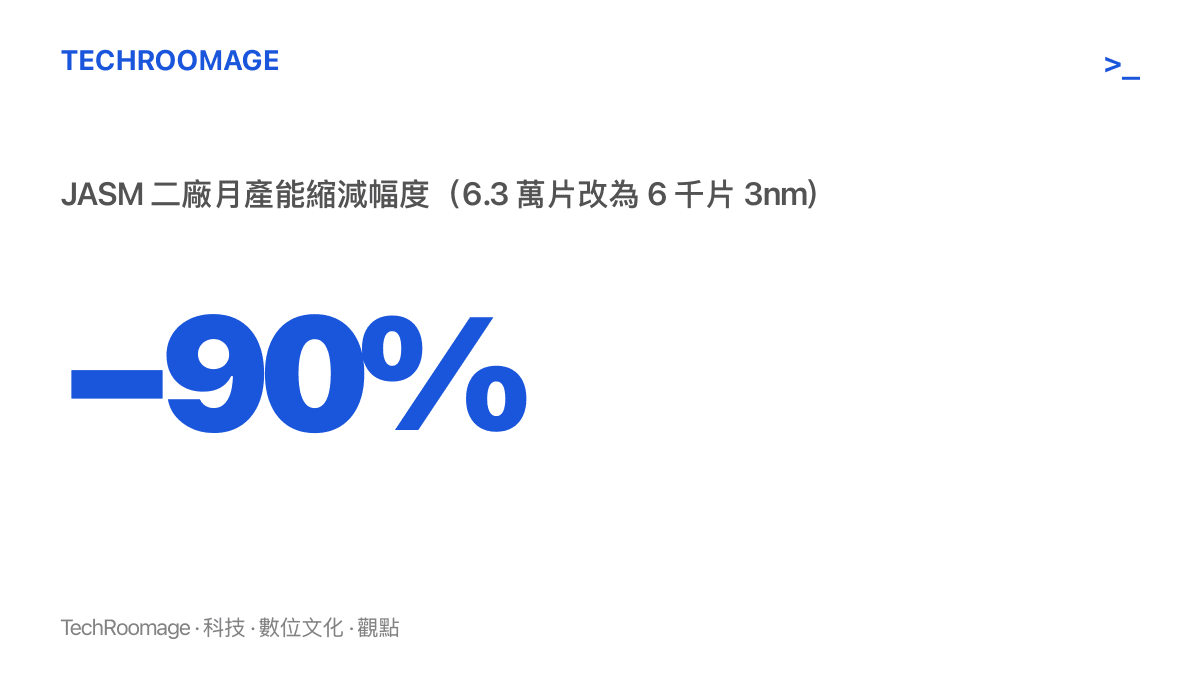
日本經產省核準 JASM 第二晶圓廠改產 3nm,月產能由 6.3 萬片縮至 6 千片,本文整理兩廠規劃變動、需求與政策兩股推力、受影響的客戶與地方聚落,以及 2028 年投產前可依序核對的訊號。
產量只剩原本的十分之一不到,製程卻從 40nm 直上 3nm;這紙核準案改寫的,是熊本兩座廠在臺積電全球布局裡的位置。
10 月中旬,日本經濟產業省官網公示,核準臺積電在日合資子公司 JASM 第二晶圓廠的製程調整計畫。文件裡最醒目的是產能數字:二廠原規劃月產 6.3 萬片晶圓,橫跨 40nm、12nm、6nm 三個節點;調整後只生產 3nm,月產 6 千片,完工與投產時點落在 2028 年 12 月。
同一次核準也動了已經量產的第一廠:22/28nm 維持主力,12/16nm 整線退場,另加入 5 千片 40nm。兩廠合計,熊本園區的月產能從原規劃的 11.8 萬片降到 5.6 萬片。臺積電交給日本的組合,從「大量成熟製程」換成「少量先進製程」,整個園區的角色被重寫了一次。
核準案具體改了什麼
JASM 全名 Japan Advanced Semiconductor Manufacturing,是臺積電持股過半的在日合資公司,索尼半導體解決方案、電裝與豐田都參與出資,廠區位於九州熊本。第一廠在 2024 年 2 月舉行開幕典禮,同年年底進入量產,供應 22/28nm 與 12/16nm。
這次調整分成兩部分看。
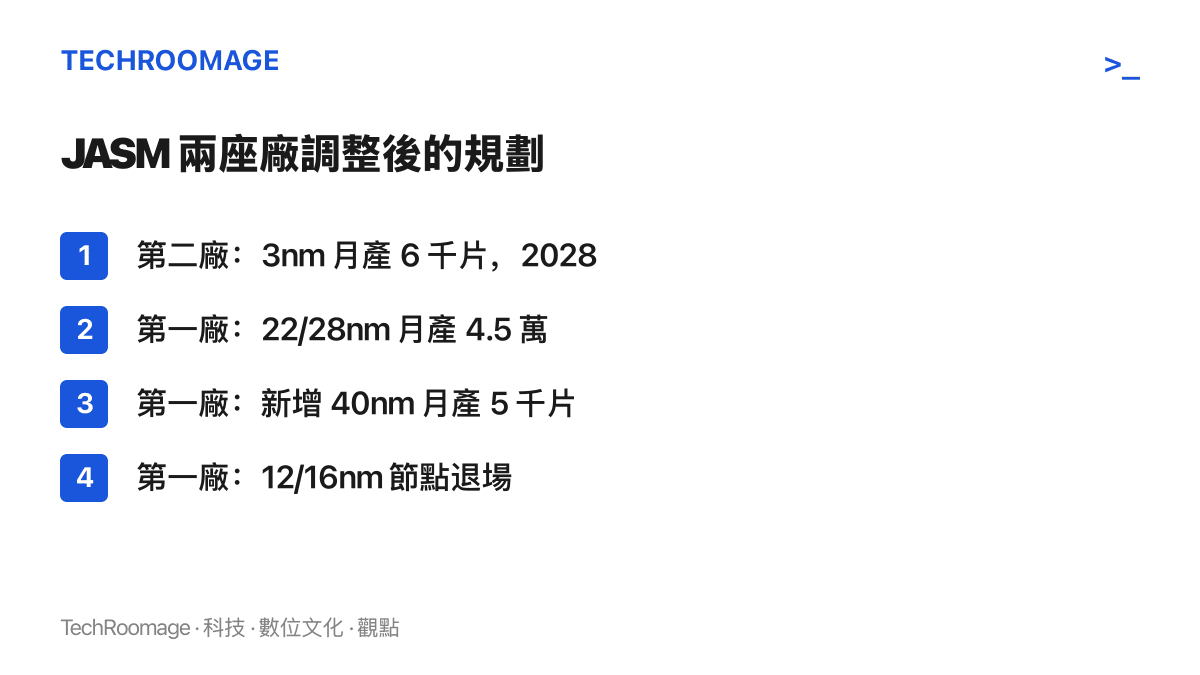
第二廠放棄原規劃的 40nm(月產 1.5 萬片)與 12nm、6nm(合計月產 4.8 萬片),全數改為 3nm,月產 6 千片,2028 年 12 月完工、同月投產。對照臺積電 2024 年初公布二廠時的說法,投產時點原定 2027 年底前後;這次製程升級的代價,是時程往後遞延約一年。
第一廠捨棄 12/16nm,調整為 22/28nm 月產 4.5 萬片,並新增 40nm 月產 5 千片。值得注意的是,40nm 原本是二廠的規劃項目,如今只有三分之一移轉到一廠,等於連這個最成熟的節點,產能也一起縮水。
資金的部分,先前媒體報導已指出二廠改產 3nm 後總投資將升至約 170 億美元;日本政府對 JASM 兩座廠的補助,第一廠為 4,760 億日圓,第二廠最高 7,320 億日圓,合計超過 1.2 兆日圓。政策資源已經壓在先進製程這一側,這次核準讓方向塵埃落定。
為什麼現在改
推力有兩股,一股來自需求端。
AI 運算對先進邏輯製程的胃口,過去一年已把供給喫緊到公開化的程度,英特爾執行長陳立武給 AI 缺貨開出兩到三年的時程,瓶頸一路從先進封裝延伸到記憶體。當最先進節點變成稀缺資源,臺積電重新排列全球廠區的節點配置就是必然動作。同一時期,臺積電在臺灣的成熟製程廠 Fab15A 傳出將升級 4nm,亞利桑那第三期也傳出 2027 上半年主系統裝機。節點往需求最強的地方搬,熊本不是特例。
另一股來自政策端。日本半導體策略的重心,已從確保車用與工業的成熟製程供應,往前推進到把先進邏輯留在國內:北海道的 Rapidus 力拚 2027 年 2nm 量產,而這次核準本身就是一種表態,政府補助支持的項目,可以從成熟製程改成先進製程。JASM 二廠改為 3nm,等於讓日本在 Rapidus 之外,多了一條由全球最大代工業者營運、時程明確的先進邏輯路線。用原本就要編列的補助預算換一張 3nm 門票,對東京來說,這筆交易的優先順序不難排。
誰受到影響
最直接的是原本期待熊本成熟產能的客戶。一廠 12/16nm 確定退場,二廠原規劃的 12nm、6nm 與大部分 40nm 產能整批消失,合計讓出的月產能超過 6 萬片。車用與工業控制晶片、影像感測器這類落在 16nm 到 40nm 區間的產品,未來得回到臺積電在臺灣的廠區,或轉向聯電、格羅方德等其他代工業者。
第二個受影響的羣體在九州地方。月產 6 千片的先進製程廠,對材料、氣體、化學品供應商與就業的帶動規模,和月產 6 萬片的成熟製程廠不在同一個量級。先進製程一片晶圓的價值高得多,產值未必等比例縮水,但投片量少了一半以上,熊本半導體聚落的物理體積就是會變小。索尼在當地相鄰的感測器廠與既有供應鏈,面對的是一個更精密、但更小的聚落。
成熟製程市場的競爭者是第三羣。臺積電讓出的 6 萬片產能由誰承接,是未來幾年的看點。中國大陸業者正在成熟製程大舉擴產,粵芯才剛把臺積電往後排的生意做成千億市值;當臺積電把海外產能往先進節點集中,成熟製程的價格與市佔戰場,參賽者名單只會更擁擠。
2028 年的 3nm 是什麼位置
時間軸拉到投產那天,3nm 的座標需要先說清楚。臺積電的 2nm 依先前公布的時程已在臺灣量產,後續世代也會繼續推進;2028 年 12 月的 3nm,屆時會是先進、但已非最前線的節點,與亞利桑那二廠規劃中的 3nm 級製程大致同一梯隊。這其實延續了臺積電海外廠的慣例:熊本一廠 2024 年量產 12/16nm 時,臺灣本島已經在做 3nm。海外廠拿到的,一直是次先進的門票。
對日本,這張門票的意義在於:Rapidus 之外第一次有明確時程的先進邏輯量產線,而且由全球市佔最高的代工業者營運。對臺積電,熊本從車用與工業的後援產能,轉為先進製程的海外據點,與亞利桑那的布局邏輯對齊。
接下來可依序核對的訊號
時程能不能守住,是第一個檢驗點。海外建廠的進度變動是常態,亞利桑那園區各期工程也曾數度調整;二廠已從原定的 2027 年底改到 2028 年底,之後每季的工程進度與機臺進場消息,都是檢驗指標。
第一廠的 40nm 是第二個觀察點。5 千片 40nm 是這次調整中少數往上加的項目,它承接的客戶與用途,會透露臺積電如何重排成熟製程的全球座位,也會顯示被二廠放棄的 1.5 萬片 40nm 需求流向哪裡。
Rapidus 的 2027 年 2nm 目標是第三個對照組。日本同時押自研與外來兩條先進邏輯路線,兩者的進度與良率消息對照著看,會影響後續補助預算的分配方向。
最後是 3nm 的客戶名單。月產 6 千片的規模,只夠服務少數幾個大型設計案;誰先上車,誰就站上日本本土 AI 晶片供應鏈的第一排。
對讀者來說,這則核準案真正該記住的訊息是:先進製程的稀缺,正在重排全球晶圓廠的節點配置,連已核定、已開工的計畫都會整批改寫。下一次看到某座廠取消某個製程、或升級某個節點的新聞,先問量往哪裡去、誰的訂單被擠掉,比只看製程數字本身更有用。