 Techroomage
明年的記憶體已被訂走七成五:美光財報之後,零售市場排到隊尾
美光財報電話會傳出明年產量多數已被長約鎖定、供應緊張看到2028年,本文整理這波記憶體缺貨的成因、出貨順序中零售市場的位置,以及多空劇本各自依賴的時間表與可驗證訊號。
美光在法人說明會上釋出 2027 年度產量逾七成五已被長約鎖定、供應緊張看到 2028 年的訊息。這篇整理缺貨的成因、出貨順序裡誰排在零售前面,以及多空兩套劇本各自的時間表。
九月的最後一週,B 站一位創作者上傳短片,標題寫著把用不上的主機趁現在賣掉,理由是顯示卡和記憶體都在漲價,影片累積將近一萬次觀看。同一頁搜尋結果裡,另一批影片把「漲價前與漲價後」排成對照,留言區重複著同一個問題:現在買,還是再撐一撐。時間往前推一點,八月中旬一段以「見證歷史時刻」為題的漲價影片,播放量已經超過四十萬。
零售端的焦慮,在 9 月 30 日美光公布 2026 會計年度第四季財報之後,等到了批發端的正式版本。管理層在法人說明會上給出的訊息,被影片創作者濃縮成一句標題:明年的產量,快訂完了。
電話會裡的三個關鍵數字
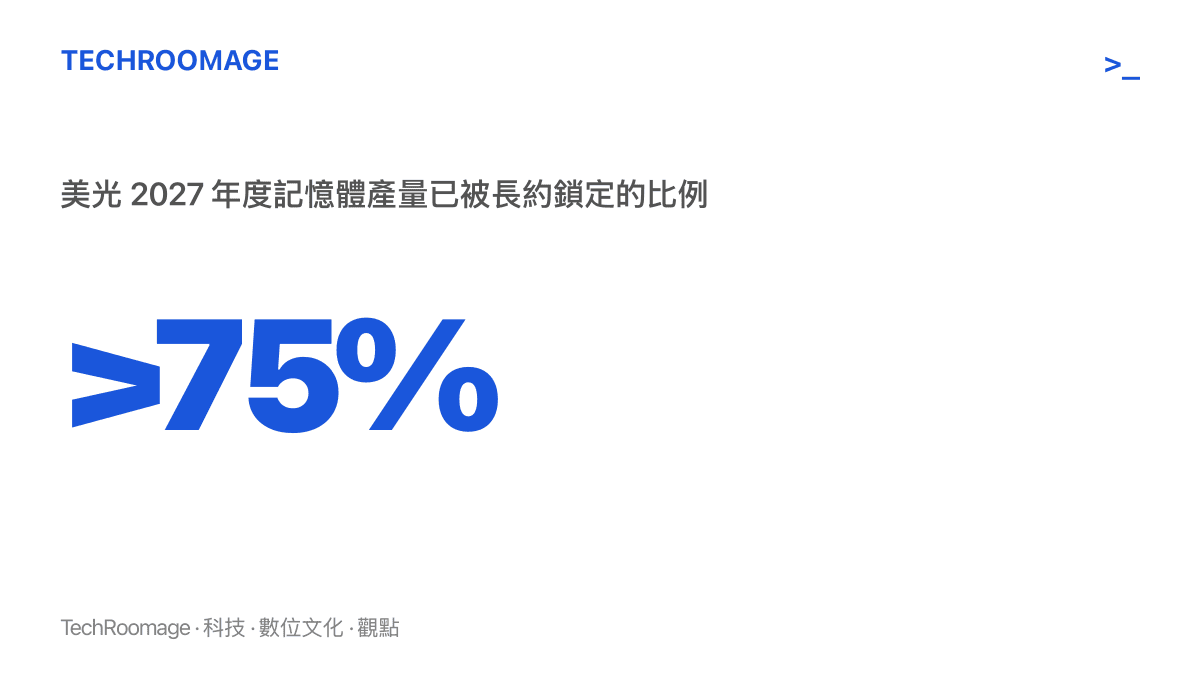
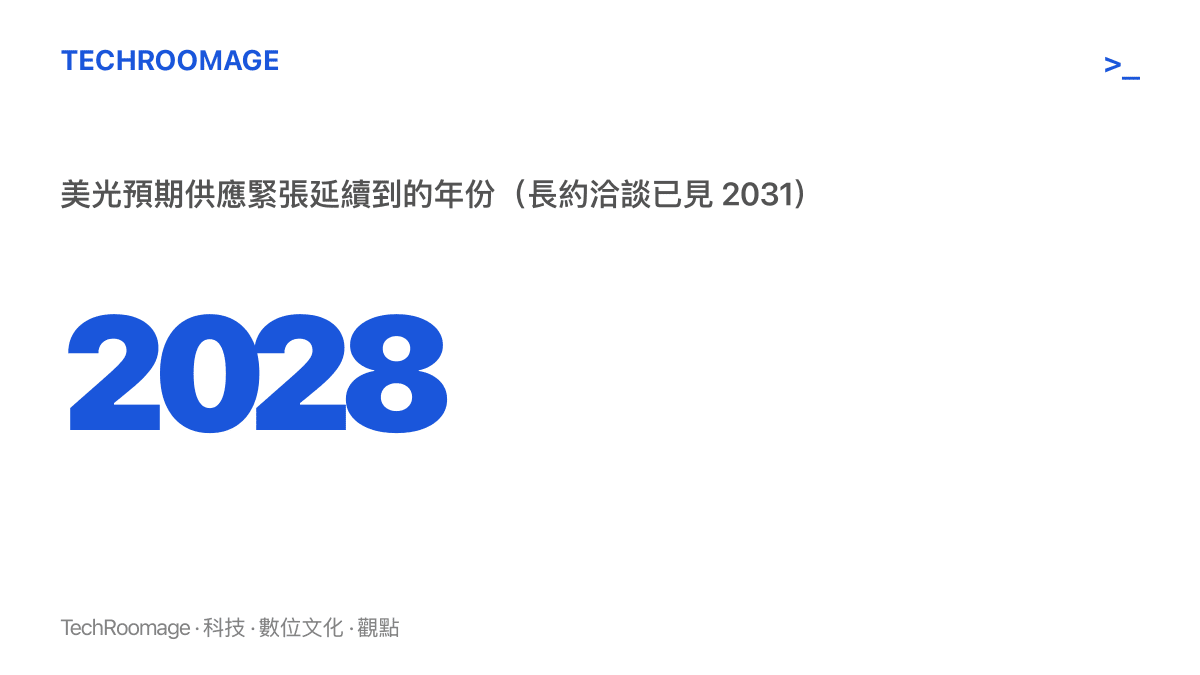
這場說明會發生在美股盤後,中文圈的訊息主要透過 B 站財經與硬體頻道的轉述抵達,幾個數字被反覆剪進標題。第一,依轉述,2027 年度的記憶體產量已有超過七成五被客戶以長約鎖定。第二,管理層預期供應緊張延續到 2028 年,且 2027、2028 年的需求比 2026 更緊,有影片直接以「記憶體超越週期」為題整理這段談話。第三,頻道「海外研報精讀」指出,美光與客戶的訂單洽談已經談到 2031 年。
財報數字本身全面超出市場預期,整理財報的影片標題一個比一個激進,有人甚至用了「史上最強超級週期」的說法。不過比當季數字更值得記下的,是兩個產品端的消息:美光發表了單條 512GB 的 DDR5 模組,鎖定伺服器市場;同時把人形機器人寫進下一波需求故事,一部機器人的記憶體用量被估到 200GB 以上。新產品與新故事一起出現,通常代表原廠正在為「需求會一直在」鋪陳理由。
需求換了買家,擴產按兵不動
這波缺貨的起點不在手機,也不在個人電腦,在資料中心。AI 伺服器消耗記憶體的方式分兩路:一路是 GPU 旁邊的 HBM 高頻寬記憶體,單價極高、需求跟著加速器走;另一路是伺服器主機板上的傳統 DRAM,一座新建 AI 資料中心要喫的量,遠高於以往的雲端主機。更關鍵的變化在採購方式:雲端業者不再等現貨市場慢慢補貨,而是直接向原廠簽長約,把未來幾年的產能先圈起來。七成五這個數字,本質上就是長約覆蓋率。
供給端有兩個條件把漲價放大。晶圓產能是固定的,產線挪去生產 HBM,留給傳統 DRAM 的產出就變少,漲價於是從伺服器一路蔓延到零售貨架。另外,2023 年那一輪庫存崩跌、原廠虧損的記憶還在,幾家記憶體大廠對擴產格外謹慎,寧可用現有產能慢慢漲,也不急著把大筆現金投進新廠。需求往上、擴產按住,價格只剩一個方向。
出貨有順序,零售排在隊尾
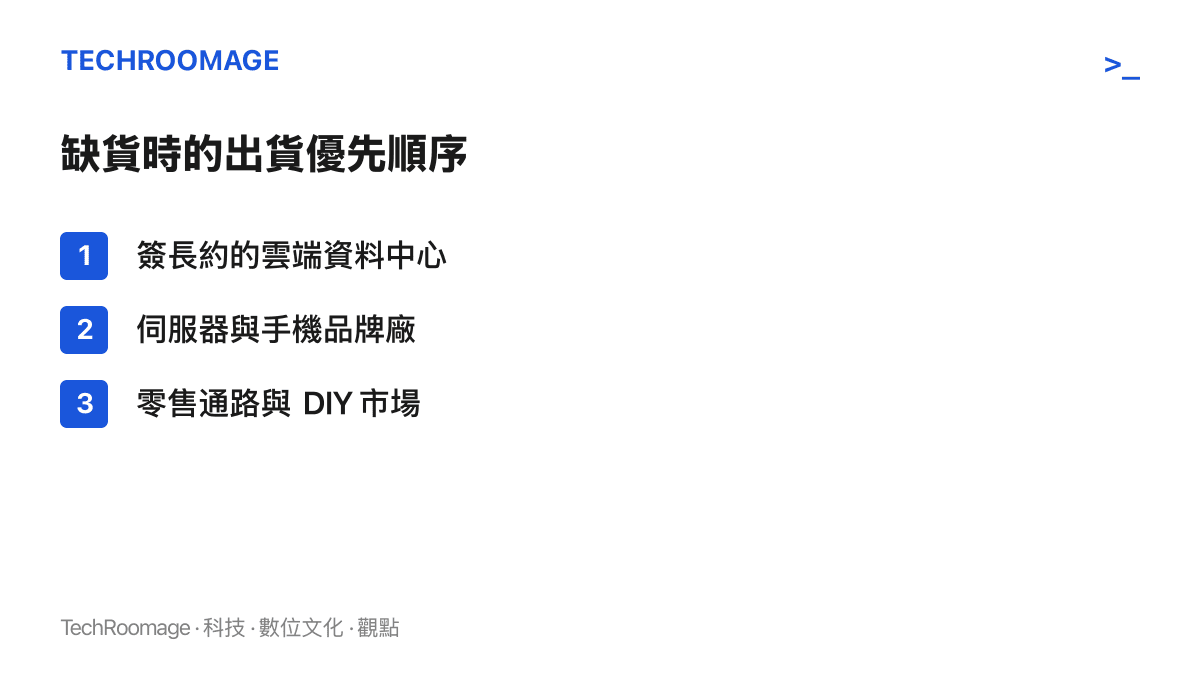
「快訂完了」三個字,畫出的其實是一條出貨順序。合約客戶,主要是雲端業者,拿走被長約圈住的產量。伺服器品牌與手機大廠排第二,他們有採購規模和議價力,但原廠報價上調之後,成本終究要轉進產品售價。隊尾才是零售通路與 DIY 市場,拿的是合約客戶挑剩的產能,也最直接承受短缺。8 月以來零售價格漲得又急又猛,才會有人把閒置主機拿出來變現,二手市場成了這波漲價的鏡子。
對照九月下旬還標著首發價的機械革命那臺 9850X3D 搭 RTX 5080 的整機,整機與零組件的報價很快會被記憶體成本重新檢驗。有頻道以「廠商到底賺多狠」為題推算原廠獲利,具體數字未經公司證實,但方向沒有爭議:漲價的利益高度集中在少數幾家原廠,而排隊的成本由整條下遊分攤。
上一次超級週期是怎麼收場的
這個產業見過同樣的劇本。2017 到 2018 年,資料中心需求疊加產能紀律,DRAM 連漲數季;新增產能開出後,2019 年價格反轉,原廠獲利大幅衰退。週期的原理不複雜:高價格同時做兩件事,一是讓客戶開始囤貨、尋找替代來源,二是替競爭對手籌到擴產的資金。時間一到,兩股力量一起回頭。
這次的空頭沒有缺席。以放空聞名的投資人麥可·貝瑞已經做空美光,並把 AI 需求泡沫化的期限壓在兩年內。技術分析師加雷斯·索洛威(Gareth Soloway)在 10 月 1 日的盤前節目預估,記憶體晶片一年半內就會供應過剩,利潤率將從 80% 掉到 10%,美光股價可能跌到 300 美元。高盛也在業績超標之後維持審慎。一個耐人尋味的細節是:這份被稱為美光史上最強的財報公布後,股價幾乎沒有移動。市場早把好消息算進價格,現在開始問下一個問題。
2028 年的分岔:合約到期,還是產能到貨
空頭劇本裡最重要的新增變數是中國產能。就在最缺貨的此刻,長鑫科技被披露投入 349 億人民幣興建測試廠。技術落差仍在:國際大廠已經開始發送 HBM4E 樣品,長鑫還在提升 HBM3E 的良率,但擴產的方向明確。把幾條時間軸對齊會更清楚:美光說供應緊張到 2028 年,長約談到 2031;索洛威說一年半內過剩;中國新產能大約也在同一個區間開出。多空雙方對方向其實分歧有限,爭的是時間差,合約先鬆動,還是新產能先到貨。
一般買家可以用的判斷
回到使用者的位置,有幾件事可以先定下來。需求日期能延後的,觀望成本低;等不起的,早買省下的主要是煩惱。手上有閒置記憶體或舊主機的,此刻是少少數幾個賣方佔優勢的窗口,二手價格何時回頭,不必押注。解讀消息時,記得把「快訂完了」放回它的出處:那是原廠對法人與大客戶講的話,對象的時間軸和零售買家本來就不一樣。
手機用戶也別以為事不關己。每年秋天酷安上固定出現的一萬元預算旗艦二選一,明年考題裡的價格欄位,可能先被記憶體報價改寫,旗艦機的記憶體容量配置向來是成本敏感區。
接下來可以盯的訊號相當具體。現貨價與合約價的落差何時收斂;雲端業者下一季的擴建與採購指引有沒有縮手;長鑫等新產能的投產進度。B 站上已經有影片開始問「記憶體是不是已經不缺貨了,什麼時候降價」,這類標題出現的頻率,本身就是現貨端預期的溫度計。這幾個訊號任何一個轉向,都會比下一場財報電話會更早告訴你,週期現在站在哪一段。